Now Reading: כשהסיכון מחליף צורה: מה מלמדות ארבע כותרות על הכסף הישראלי עכשיו
-
01
כשהסיכון מחליף צורה: מה מלמדות ארבע כותרות על הכסף הישראלי עכשיו

בורסה שקופצת על דיווח מדיני, השקעה פרטית שנגמרת בחדלות פירעון, שכר מנהלים שממשיך לבלוט ונדל"ן שמחפש אופק בחו"ל. יחד, אלה לא סיפורים נפרדים אלא מפת סיכון חדשה.
הכסף לא נעלם. הוא פשוט עובר נתיב
ארבע כותרות שנראות לא קשורות מספרות, למעשה, סיפור די עקבי. הבורסה בתל אביב מגיבה במהירות לכל איתות מדיני. השקעה פרטית שנראתה מבטיחה מסתיימת בחדלות פירעון. מנהל בכיר צובר תגמול ניכר דווקא בתקופה שרבים חווים כחסרת ודאות. ובמקביל, שוק הנדל”ן ממשיך להימשך לכתובות בינלאומיות ולנכסים עטופי יוקרה גלובלית. כשמחברים את כל אלה, מתקבלת תמונה רחבה יותר: לאו דווקא כסף שעולה או יורד, אלא סיכון שמתומחר מחדש.
מכאן גם החשיבות למי שעוסק במיסוי, רגולציה ומימון. בשנים יציבות יחסית, קל להבחין בין שוק ההון, נדל”ן, אשראי פרטי ותגמול בכירים. בתקופות תנודתיות התמונה מסתבכת. הכסף זז ממסלול למסלול, מחפש ודאות היכן שאפשר למצוא ממנה משהו, מתרחק ממקומות שהבטיחו צמיחה אבל נשענים על מימון מתמשך, ולעיתים מוכן לשלם פרמיה על סיפור שנראה בטוח יותר, גם אם רק באופן יחסי.
הבורסה משקפת מצב רוח, לא בהכרח מצב יסודי
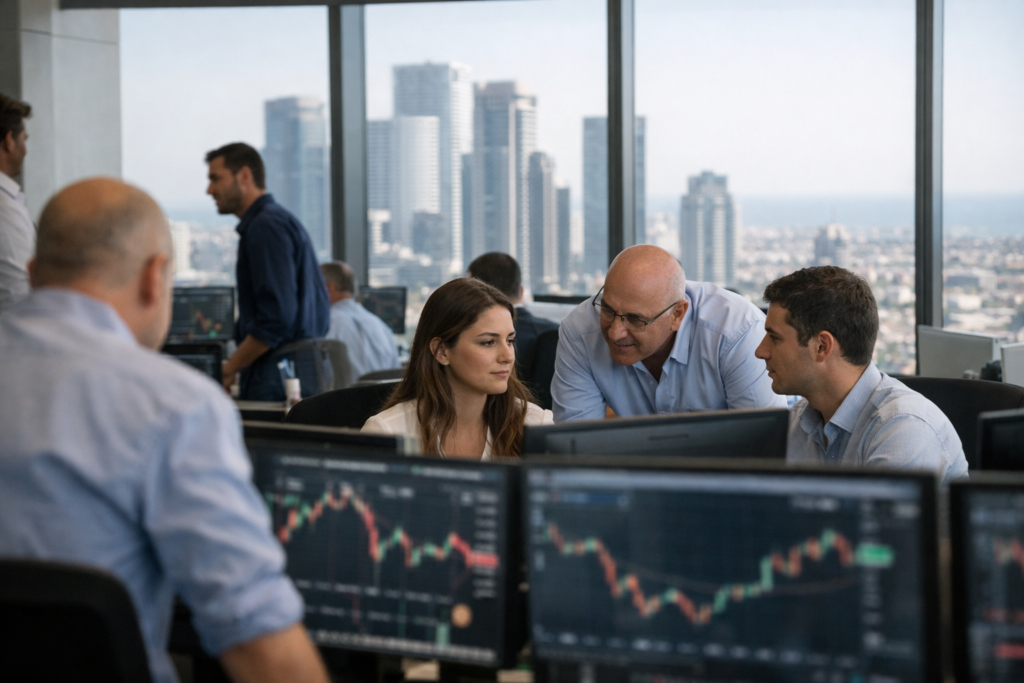
העליות בבורסת תל אביב, על רקע דיווחים על הצעת הפסקת אש, ממחישות עד כמה השוק המקומי רגיש כרגע למרכיב הגיאו-פוליטי. מדדי מניות, ובפרט מניות הבנקים, מגיבים כמעט מיד לשינוי בתחושת הסיכון. זו לא תופעה חדשה, אבל בעיתוי הנוכחי היא בולטת במיוחד. החדשות המדיניות מתפקדות כמעט כמו נתון מאקרו.
מבחינת מימון, המשמעות ברורה למדי. בנקים נוטים ליהנות מירידה באי-הוודאות, משום שהיא מתורגמת לציפייה להפרשות נמוכות יותר, לשיפור בפעילות העסקית ולהתייצבות מסוימת בביקוש לאשראי. ובכל זאת, תגובה חיובית ביום מסחר אחד לא מלמדת שהסיכון המבני נעלם. היא בעיקר מעידה עד כמה המשקיעים מחפשים סימן כלשהו לנורמליזציה.
כאן נדרשת גם זהירות רגולטורית. כששוק נע בחדות סביב כותרות חוץ, חשוב להבחין בין תנודת מחיר לבין שינוי אמיתי ביכולת ההחזר של לווים, בשווי הבטוחות או בצפי לפעילות הריאלית. לא כל ראלי קצר מחייב קריאה מחדש של מפת הסיכונים, ולא כל ירידה חדה מעידה על משבר עמוק. בסביבה כזו, פיקוח שקול חשוב לא פחות מתגובה מהירה.
חדלות פירעון מזכירה מה קורה כשהמימון נגמר לפני הסיפור
מהצד השני נמצאת ההשקעה בקלאסוס, שהגיעה לחדלות פירעון. גם בלי להיכנס לכל פרט בכל תיק, זו כותרת שמשקיעים ותיקים מכירים היטב: מיזם עם שמות בולטים, ציפיות גדולות ולעיתים גם נרטיב משכנע, פוגש בסוף את הכלל הבסיסי ביותר בעולם המימון. אם החברה לא מצליחה לשרת את התחייבויותיה או לבנות מסלול מימון אמין להמשך, המוניטין של בעלי המניות לא מספיק.
זו גם נקודה שפחות מדוברת מחוץ לעולם הפיננסי. בתקופות של כסף זול, אפשר לדחות טעויות עסקיות. חוב מתגלגל, גיוס חדש סוגר פער ישן, והתקווה היא שהצמיחה הבאה תכסה על הבור הקודם. כשסביבת המימון נעשית קשוחה יותר, החולשות נחשפות מהר יותר. מי שבנה על סבב נוסף, על שווי נדיב או על סבלנות של שוק פרטי, מגלה שהמרווח הצטמצם.
מבחינה רגולטורית, חדלות פירעון כזו מחדדת גם את שאלת השקיפות. בשוק פרטי, או חצי פרטי, המידע זורם לאט יותר ולעיתים גם באופן סלקטיבי יותר. למשקיעים קטנים קשה יותר להבין את עומק הסיכון. אין פירוש הדבר שכל השקעה פרטית היא בעייתית, אבל כן שצריך להסתכל על מבנה העסקה, על בכירות החוב, על תנאי ההמרה, על התלות במימון עתידי ועל היכולת לממש נכסים, ולא רק על השם שמופיע במצגת.
שכר בכירים הוא לא רק סיפור אישי, אלא שאלה של תמריצים
הכותרת על דורון ספיר, המעבר בין תפקידים והתגמול המצטבר הגבוה, נוגעת בעצב רגיש במיוחד במשק הישראלי: הפער בין מצב הרוח הציבורי לבין אופן התגמול בצמרת העסקית. קל להפוך את הדיון הזה לשאלה מוסרית בלבד. אבל מנקודת מבט של מימון ורגולציה, מעניין יותר לשאול איזה מבנה מאפשר זאת, ומה אותו מבנה מעודד בפועל.
תגמול מנהלים אינו רק עניין של גובה השכר. הוא קשור למדדים שלפיהם נבחנים ביצועים, לאופק הזמן, להרכב שבין מזומן להון, ולשאלה מי באמת נושא בסיכון. כאשר שכר בכירים נותר גבוה גם בתקופה תנודתית, צריך לבדוק אם מערך התמריצים מעודד יצירת ערך לאורך זמן, או שהוא מתגמל בעיקר הישרדות, עסקאות נקודתיות או תנודתיות שמשרתת בעלי תפקידים יותר מאשר בעלי מניות או מבוטחים.
בישראל כבר קיימת שכבת רגולציה משמעותית סביב שכר בכירים, במיוחד בגופים פיננסיים. ובכל זאת, הכותרות מזכירות שהדיון רחוק מסיום. לא תמיד הבעיה היא חריגה מהכללים. לפעמים מדובר דווקא בעמידה מלאה בהם, כשהכללים עצמם לא משקפים היטב את חלוקת הסיכונים בפועל. הכול יכול להיות חוקי, מאושר ומדווח, ועדיין להותיר תחושה שהמערכת מתגמלת בנדיבות בזמן שהסיכון מתפזר אל אחרים.
הנדל”ן הבינלאומי לא מוכר רק נכס, אלא גם תחושת גידור
גם הכותרת על ממ”ד עם נוף לבורג’ חליפה נשמעת תחילה כמו סיפור צבע על יוקרה. בפועל, היא עשויה ללמד על תנועה עמוקה יותר. חלק מהישראלים האמידים לא מחפשים רק דירה בחו”ל, אלא שכבת ביטחון נוספת: פיזור גיאוגרפי, חשיפה למטבע זר, נכס במדינה אחרת, ולעיתים גם גישה לשוק שפועל תחת מסגרת מימון ורגולציה שונה.
זה לא צעד שמתאים לכל אחד, וגם לא מהלך פשוט. יש היבטי מס, דיווח, מימון, ירושה, עלויות תחזוקה וסיכון משפטי מקומי. אבל עצם המשיכה לנכסים כאלה אומרת משהו על מצב הרוח כאן. כשהאי-ודאות נתפסת כעניין ממושך, נדל”ן בחו”ל מפסיק להיות רק סמל סטטוס, ובעיני חלק מהרוכשים הופך לכלי פיזור.
בנקודה הזו לממד המס יש משקל ממשי. השקעה כזו יכולה לערב חבות מס בישראל ובמדינת היעד, שאלות שנוגעות לאמנות מס, מיסוי על שכירות או מכירה, ולעיתים גם רגולציה על העברת כספים ומקורות מימון. מי שמסתכל רק על הברושור ועל קו הרקיע עלול לגלות בדיעבד שהמורכבות האמיתית יושבת בכלל בדוחות ובטפסים. לכן, למרות המעטפת הזוהרת, זו זירה שבה בדיקה פרטנית חשובה במיוחד.
אז מה בעצם מחבר בין הכול
החוט המקשר בין הכותרות האלה הוא המעבר מתקופה שבה השאלה המרכזית הייתה כמה מהר אפשר לצמוח, לתקופה שבה השאלה היא מי מסוגל לשאת תנודתיות לאורך זמן. בבורסה, השוק מתגמל לרגע כל סימן לירידת מתיחות. בהשקעות פרטיות, הוא מעניש מהר יותר מודלים שלא עומדים במבחן המימון. בשכר מנהלים, הוא מציף שוב את הוויכוח על תמריצים. ובנדל”ן, הוא דוחף חלק מההון לחפש פיזור מחוץ לישראל.
מבחינת מיסוי, רגולציה ומימון, המסקנה אינה בהכרח שצריך עוד כללים. מה שצריך הוא כללים מדויקים יותר. כאלה שמבחינים בין סיכון קצר טווח לבין רגישות מערכתית, שמחייבים שקיפות טובה יותר במבני השקעה מורכבים, שבוחנים לא רק כמה שכר שולם אלא גם מה הוא מתמרץ, ושמבינים שמעבר של הון לחו”ל אינו רק עניין של תשואה אלא גם של תפיסת יציבות.
בסופו של דבר, הכסף הישראלי לא עצר. הוא ממשיך לנוע, ולעיתים מהר יותר מבעבר. רק שהיום הוא פחות נאמן לסיפור אחד גדול, והרבה יותר חשדן. הוא מחפש גמישות, נזילות, גידור, ולעיתים גם נתיב יציאה למקרה שהמציאות תשתנה שוב. זו אולי לא הדרמה הגדולה של התקופה, אבל היא כנראה תיאור מדויק יותר שלה.
המידע בכתבה הוא מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני, ייעוץ ביטוחי, שיווק פנסיוני או המלצה לפעולה. לפני קבלת החלטה כדאי לבדוק את הנתונים האישיים ולקבל ייעוץ מתאים.