Now Reading: הבורסה לא מגיבה כבר רק לכותרות: מה מספרים הימים האחרונים על הכסף בשוק
-
01
הבורסה לא מגיבה כבר רק לכותרות: מה מספרים הימים האחרונים על הכסף בשוק

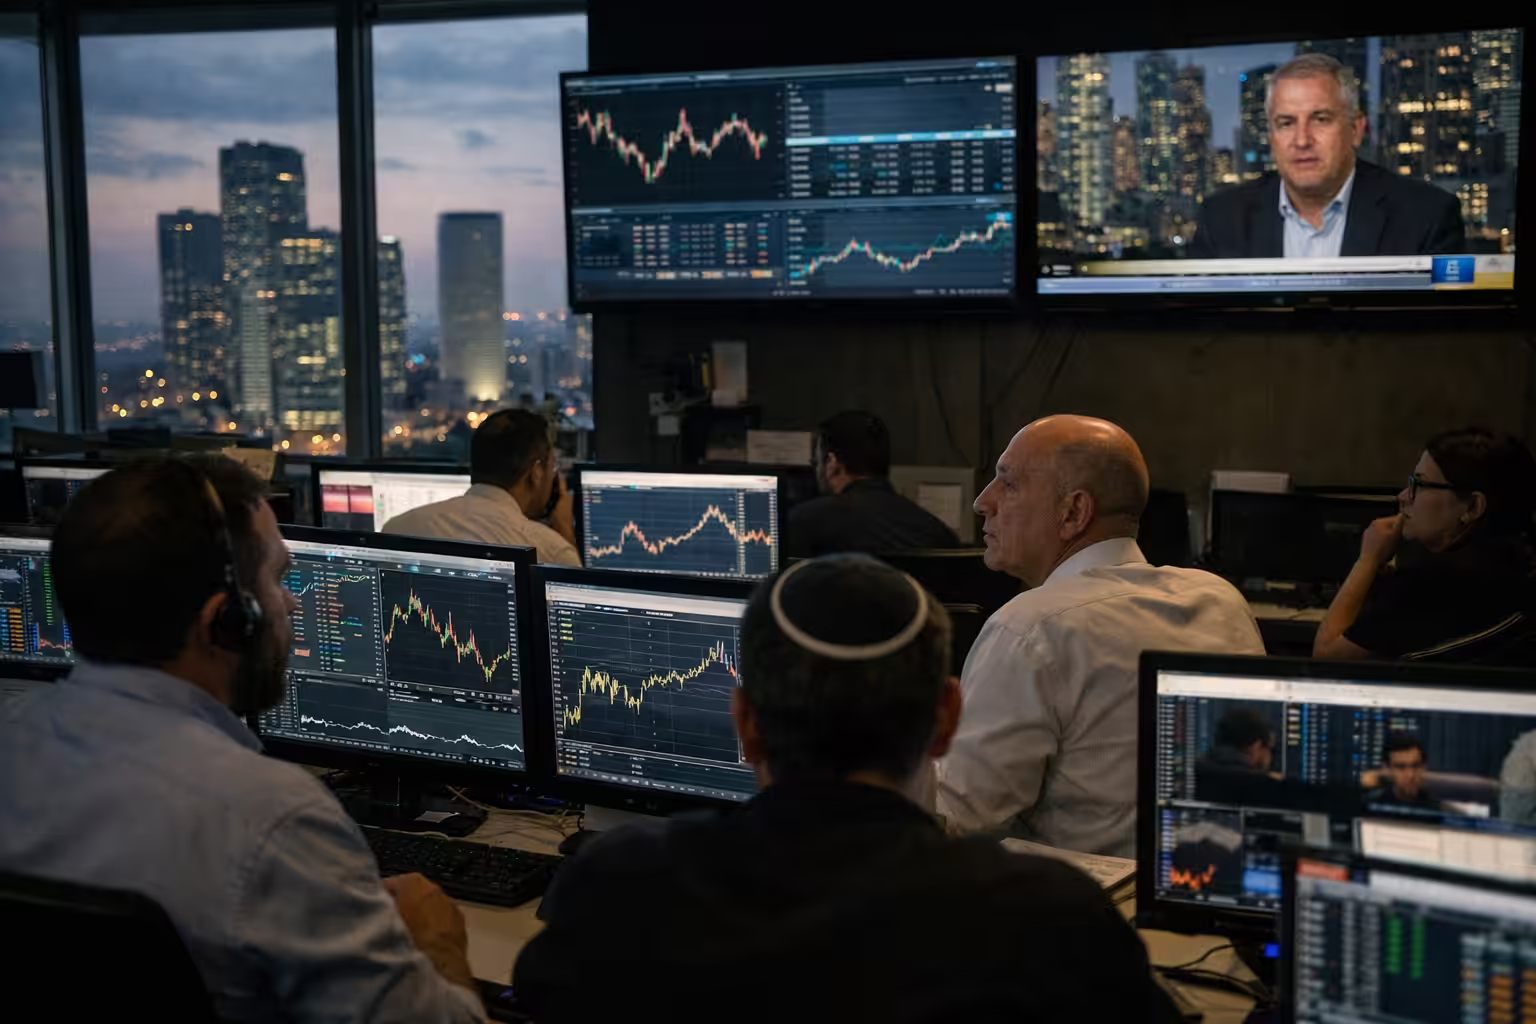
הטלטלה בתל אביב, העלייה בנאסד"ק והמו"מ לרכישת Wecom מציירים יחד תמונה פחות אינטואיטיבית: המשקיעים מסתכלים עכשיו על ריבית, סקטורים ועסקאות לא פחות מאשר על הדרמה עצמה.
יום המסחר הדרמטי בבורסה בתל אביב, שבו המדדים עברו מירידות חדות לנעילה מתונה בהרבה, לא היה רק עוד יום עצבני על המסכים. הוא חשף משהו עמוק יותר: השוק כבר לא מגיב כגוש אחד לכל כותרת ביטחונית או מאקרו-כלכלית. במקום תנועה רחבה ואחידה, ניכרת התפצלות. ענפים מסוימים נחלשים, אחרים מפגינים חוזקה, ויש גם חברות שממשיכות לייצר סיפור משלהן בתוך הרעש.
הדבר בלט במיוחד בפערים בין המדדים בתל אביב. מדד הבנייה נחלש, בעוד שמניות הפיננסים והביטוח בלטו לחיוב. במקביל, בוול סטריט הנאסד”ק עלה בהובלת מניות השבבים, למרות סביבת אי הוודאות. יחד מתקבלת תמונה ברורה למדי: המשקיעים פחות קונים או מוכרים את “השוק” כמקשה אחת, ויותר בוחרים נקודות חוזקה וחולשה ממוקדות.
ממכירה גורפת לבחירה מדויקת יותר
בעבר, בימי לחץ, היה קל יותר לזהות את הדפוס. אירוע גיאופוליטי או נתון מאקרו חזק מדי היו מובילים לא פעם לירידה רוחבית, כמעט אוטומטית. הפעם התמונה הייתה מורכבת יותר. בתל אביב נרשמה תנודתיות חדה, אבל בסיום היום מניות הפיננסים סייעו לייצב את המדדים המרכזיים ואף תרמו לשיפור קל.
אין פירוש הדבר שהסיכון נעלם. להפך. מה שמשתנה הוא אופי התגובה של הכסף. פחות פאניקה אחידה, יותר מיון. נדל”ן ובנייה, שמושפעים מסביבת מימון, ביקושים וסיכון מקומי, מגיבים אחרת מבנקים ומחברות ביטוח, שלעתים יכולים ליהנות מסביבת ריבית גבוהה יחסית, או לפחות להתמודד איתה בצורה שונה.
גם בארה”ב נראתה אותה סלקטיביות. המדדים לא נעו יחד: דאו ג’ונס נחלש, S&P 500 עלה קלות, והנאסד”ק בלט יותר, בעיקר בזכות מניות טכנולוגיה ושבבים. כלומר, גם שם המשקיעים לא הסתפקו בשאלה אם “להיות בשוק” או “לצאת ממנו”. הם בחרו סקטורים שנתפסים כבעלי מנוע צמיחה עצמאי, גם כשברקע יש ריבית, נפט ומתיחות אזורית.
למה מניות פיננסים נראות פתאום הגנתיות יותר
אחת התופעות הבולטות בימים האחרונים היא החוזקה היחסית של מניות הפיננסים בישראל. במבט ראשון זה נשמע כמעט מנוגד לאינטואיציה. בתקופות של חוסר ודאות, נהוג לצפות לבריחה ממניות בכלל. בפועל, במצבים מסוימים, בנקים וחברות ביטוח נתפסים דווקא כענפים שקל יותר להעריך בהם את הסיכון, בהשוואה לענפים שתלויים יותר במחזור העסקאות, בצריכה הפרטית או בהתחלות בנייה.
יש לכך כמה הסברים אפשריים. סביבת ריבית שעדיין אינה ממהרת לרדת משנה את אופן התמחור של גופים פיננסיים. נוסף על כך, משקיעים מחפשים לעתים חברות עם תזרים, בסיס לקוחות רחב ויכולת יחסית לספוג זעזועים. זה לא הופך את הענף לחסין, וגם לא מתאים לכל תקופה, אבל זה מסביר מדוע ביום שבו השוק הכללי רועד, מניות ביטוח ובנקים עשויות להיתפס כעוגן יחסי.
באותו זמן, חברות נדל”ן ובנייה מתמודדות עם קושי מסוג אחר. הענף רגיש יותר לעלות המימון, לקצב המכירות, לשרשרת הביצוע ולמצב הרוח של משקי הבית. כשאי הוודאות גוברת, השוק נוטה להעניש אותו מהר יותר. לכן הירידה במדד הבנייה בתל אביב לא הייתה רק תגובה לכותרות, אלא גם תזכורת לכך שלא כל ענף נכנס לסערה מאותה נקודת פתיחה.
בוול סטריט הסיפור רחב יותר מגיאופוליטיקה
מי שניסה להסביר את המסחר האחרון בארה”ב רק דרך המזרח התיכון, החמיץ חלק מהתמונה. ברקע עמד גם דוח תעסוקה חזק, שהרחיק את הציפייה להפחתת ריבית מהירה. בדרך כלל זה נתון שמכביד על מניות צמיחה, ובכל זאת הנאסד”ק עלה. הסיבה היא שבתוך עולם הטכנולוגיה עצמו נוצרה כעת היררכיה ברורה יותר. שוק השבבים, ובעיקר חברות שנתפסות כלב התשתית של גל ה-AI, מקבל פרמיה גבוהה יותר מטכנולוגיה כללית.
העליות החדות שנרשמו בכמה ממניות השבבים מלמדות שהמשקיעים עדיין מוכנים לשלם על ציפיות צמיחה, אבל בצורה ממוקדת מאוד. זו לא אופטימיות רוחבית כלפי הסקטור כולו. זו העדפה לחברות שהשוק מאמין שיש להן ביקוש קשיח יחסית, נראות גבוהה של הכנסות, או אירועי חברה שמחזקים את הסיפור, כמו כניסה למדדים או שינוי תפיסתי מצד אנליסטים ומשקיעים מוסדיים.
במילים אחרות, גם בניו יורק וגם בתל אביב, דפוס הפעולה דומה: פחות מסחר רגשי על בסיס כותרת אחת, ויותר ניסיון להבין מי באמת נפגע מהסביבה ומי אולי אפילו נהנה ממנה.
גם עסקאות חוזרות לקדמת הבמה, אבל הרגולציה כבדה יותר
כאן נכנס הסיפור של פלאפון ו-Wecom. עצם העובדה שחברת סלולר ותיקה בוחנת רכישה של שחקן קטן יותר אומרת משהו על השלב שבו השוק נמצא. בתקופות של סנטימנט חלש במיוחד, חברות נוטות להקפיא מהלכים אסטרטגיים. כשעסקאות כאלה שוב עולות על הפרק, זה מלמד שחברות ממשיכות לחפש התייעלות, התרחבות או שינוי במאזן הכוחות התחרותי גם בתקופה תנודתית.
אלא שהיום עסקה פיננסית כבר אינה רק שאלה של מחיר וסינרגיה. היא תלויה גם ברגולציה, ברמת הריכוזיות שהמדינה מוכנה לקבל ובהשפעה האפשרית על התחרות לצרכן. בשוק כמו הסלולר, אלו שאלות מהותיות. לכן גם אם מהלך עסקי נראה הגיוני על הנייר, הדרך להשלמתו עשויה להיות מורכבת יותר מכפי שהייתה בעבר.
מבחינת המשקיעים, זו עוד שכבת ניתוח שצריך להביא בחשבון. לא די להבין אם יש במהלך היגיון אסטרטגי. צריך לשאול גם אם קיים מרחב רגולטורי לביצועו, ובאילו תנאים. זה נכון בסלולר, אבל לא רק שם. גם בענפים אחרים, שבהם המדינה או הרגולטור משפיעים על מבנה השוק, זו שאלה מרכזית.
מה בעצם השתנה
החיבור בין שלושת הסיפורים, המסחר בתל אביב, הבחירה הסקטוריאלית בוול סטריט והנכונות לבחון עסקאות כמו זו של Wecom, מצביע על שינוי רחב יותר. השוק של 2026 מתנהל פחות כמו מקהלה ויותר כמו אוסף חדרים נפרדים. בכל חדר נשמעת מוזיקה אחרת: ריבית, ביטחון, רגולציה, טכנולוגיה, עלויות מימון או תחרות.
זה לא אומר שהמתאם בין השווקים נעלם. ברור שכותרות ביטחוניות, החלטות ריבית ותנועות חדות בנפט עדיין משפיעות על כולם. אבל עוצמת ההשפעה כבר אינה אחידה. מניה פיננסית בתל אביב, קבלן מגורים, יצרנית שבבים אמריקאית וחברת סלולר מקומית לא מקבלות היום את אותו תמחור סיכון.
למי שעוקב אחרי השוק, זו נקודה חשובה. בימים תנודתיים יש פיתוי להסתפק בכותרת הראשית ולחשוב שהיא מספרת את כל הסיפור. בפועל, הכותרת רק פותחת את היום. את הסגירה קובעים לא פעם הפרטים הקטנים יותר: איזה סקטור נהנה מסביבת הריבית, איזו חברה נתפסת כבעלת יתרון תחרותי, ואיזה מהלך תאגידי עשוי לעבור או להיתקע בגלל רגולציה.
איך לקרוא ימים כאלה בלי לפשט יותר מדי
-
לא להסתפק בכיוון המדד. עלייה או ירידה הן רק חלק מהתמונה. חשוב לראות מי דחף למעלה ומי הכביד.
-
להבחין בין סיכון מאקרו לסיכון ענפי. אותה כותרת יכולה לפגוע בענף אחד ולחזק ענף אחר.
-
לבדוק את רכיב הריבית. לא פעם זה הגורם שמסביר את התמחור יותר מהדרמה היומית.
-
לא להתעלם מהרגולציה. בעסקאות, במיזוגים ובענפים מפוקחים, זו לעתים שאלת המפתח.
-
להיזהר ממסקנות רחבות מדי על בסיס יום מסחר אחד. תנודתיות יומית מספרת משהו על מצב הרוח, אבל לא בהכרח על המגמה המלאה.
בסופו של דבר, הימים האחרונים מזכירים שהשוק נעשה מורכב יותר לקריאה, אבל לא בהכרח כאוטי יותר. פשוט צריך להביט בו דרך כמה שכבות. מי שמחפש הסבר אחד לכל מה שקרה, כנראה יתקשה למצוא אותו. מי שמוכן להבחין בין ענפים, בין סוגי חברות ובין השפעות מאקרו לרגולציה, יקבל תמונה מדויקת יותר של מה שבאמת מניע כרגע את הכסף.