Now Reading: תהליכי רכישה ביוון ומה חשוב לדעת מראש
-
01
תהליכי רכישה ביוון ומה חשוב לדעת מראש

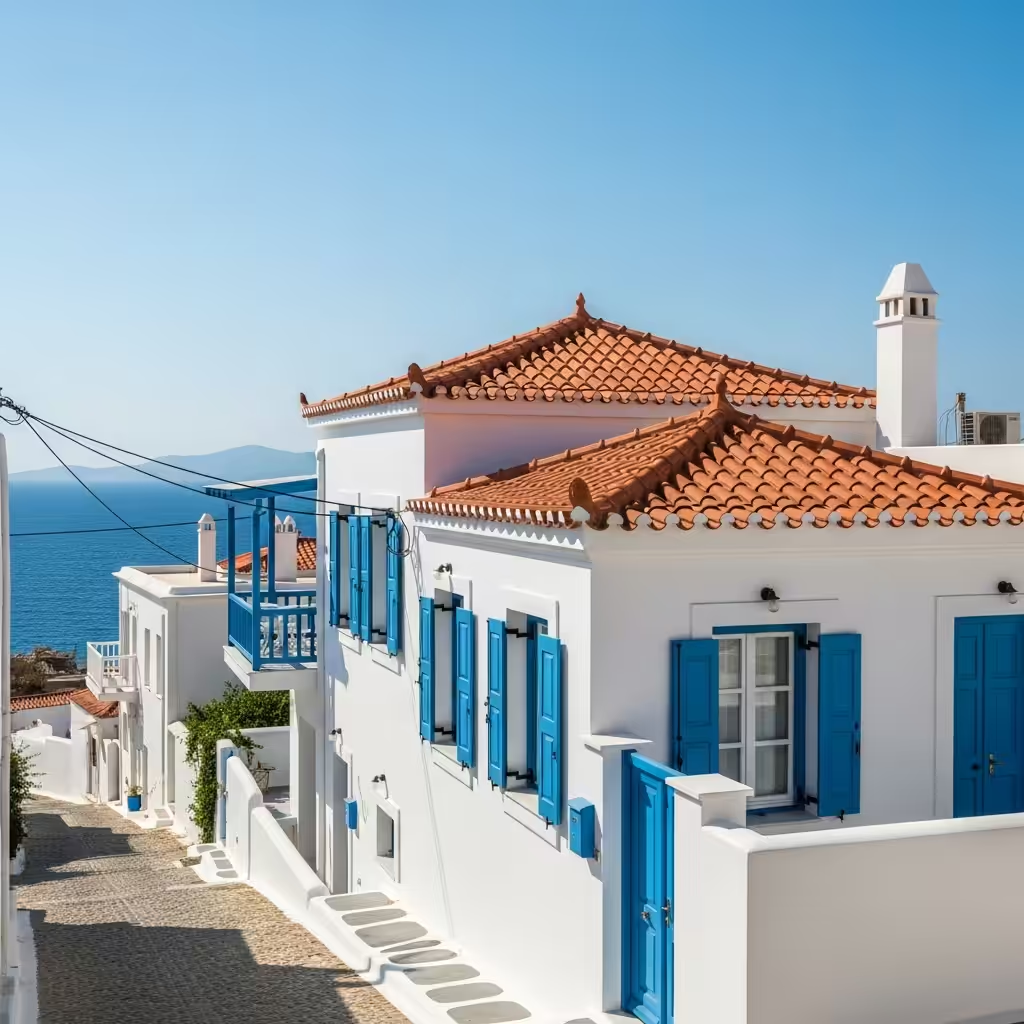
בשנים האחרונות, יוון חזרה ובגדול למפת ההשקעות הבינלאומית, ולא רק כיעד תיירותי נחשק. אחרי עשור של משברים כלכליים שגררו ירידות חדות בערכי נדל”ן, המדינה עוברת תהליך התאוששות מרשים, המושך אליה משקיעים מכל קצוות תבל, ובראשם ישראלים המחפשים הזדמנויות מעבר לים. האטרקטיביות של יוון נובעת משילוב של מחירי נכסים יחסית נמוכים, תשואות שכירות מבטיחות (בעיקר בערים הגדולות ובאזורי התיירות), תוכנית ‘ויזת זהב’ שקוסמת למשקיעים זרים, וקרבה גאוגרפית לישראל. אולם, ההתלהבות מהפוטנציאל הטמון בשוק היווני אינה פוטרת את המשקיע מהצורך להבין לעומק את תהליכי הרכישה המורכבים במדינה, כמו גם את הנקודות הקריטיות שיש לתת עליהן את הדעת מראש. בדיוק כאן טמון המפתח לעסקה מוצלחת ובטוחה – ידע מעמיק והכנה יסודית.
השקעה בנדל”ן בחו”ל תמיד טומנת בחובה אי-ודאות רבה יותר מאשר השקעה מקומית, ויוון אינה יוצאת מכלל זה. מערכת המשפט, הרגולציה המקומית, הבירוקרטיה הסבוכה והתרבות העסקית השונה דורשות ניווט זהיר ומקצועי. מטרתו של מאמר זה, מבית “אלפא – פורטל כלכלה, נדל”ן ועסקים”, היא לשפוך אור על כל ההיבטים המהותיים בתהליכי רכישת נכס ביוון, החל מהצעדים הראשונים, דרך הליווי המקצועי הנדרש, וכלה בהיבטי המיסוי וניהול הנכס שלאחר הרכישה. נצלול יחד למורכבויות וננסה לפשט את הדרך למשקיע הישראלי, על מנת שיוכל לקבל החלטות מושכלות ובטוחות.
הזירה היוונית: מבט מקרוב על מגמות השוק
הכלכלה היוונית, שבעבר נאבקה תחת עול חובות כבד, חווה כיום תנופה מחודשת. הנתונים מצביעים על צמיחה יציבה, ירידה בשיעורי האבטלה וגידול בהשקעות זרות ישירות. תעשיית התיירות, המהווה מנוע צמיחה מרכזי, שוברת שיאים משנה לשנה, ומושכת אחריה גם את שוק הנדל”ן. הביקוש לדירות להשכרה לטווח קצר (כמו Airbnb) עולה בהתמדה, במיוחד באתונה ובסלוניקי, אך גם באיים הפופולריים כמו כרתים, רודוס וקורפו.
אתונה, בירת יוון, עומדת בלב ההתעוררות הנדל”נית. אזורים כמו פסירי, אנפיוטיקה וקוקאקי, שנהנו משדרוג משמעותי בשנים האחרונות, מציגים עליות מחירים דו-ספרתיות. הביקוש לדירות קטנות ובינוניות במרכז העיר, המיועדות לתיירים ולסטודנטים, גבוה במיוחד. במקביל, גם אזורי יוקרה יותר כמו גליפאדה ופלאיה פלירו, המציעים איכות חיים גבוהה וקרבה לים, מושכים משקיעים בעלי הון. סלוניקי, העיר השנייה בגודלה, מציגה גם היא מגמות חיוביות, עם שוק סטודנטים גדול ופוטנציאל השכרה גבוה, לצד פרויקטים של התחדשות עירונית.
האיים היווניים, בפרט אלו שיש להם קישוריות אווירית טובה, נותרו יעד מועדף להשקעות נופש. אופי ההשקעה שם שונה, ומתמקד לרוב בוילות או דירות נופש המיועדות להשכרה עונתית, עם פוטנציאל לשימוש עצמי. יחד עם זאת, בשוק זה התנודתיות יכולה להיות גבוהה יותר, והתלות בתיירות מוחשית.
אחד הגורמים המרכזיים שמשכו משקיעים זרים ליוון היא תוכנית ה’ויזה הזהב’ (Golden Visa). התוכנית, המאפשרת קבלת אישור שהייה באיחוד האירופי תמורת השקעה בנדל”ן (בעבר 250,000 אירו, והיום מדובר על סכומים גבוהים יותר באזורים מסוימים), יצרה ביקוש משמעותי לנכסים והייתה זרז מרכזי לעליית המחירים, במיוחד באתונה ובאזורי תיירות מובהקים. הבנה של המגמות הללו ומיקומם הגיאוגרפי חיונית לבחירת הנכס הנכון ולתכנון אסטרטגיית ההשקעה.
הבסיס הבירוקרטי: צעדים ראשונים והכרחיים
לפני שניתן בכלל להתחיל לחשוב על חתימת חוזה, ישנם מספר צעדים בירוקרטיים בסיסיים שכל רוכש זר ביוון חייב לבצע. תהליכים אלו מהווים את המסד לכל פעולה עתידית ומבלי שיושלמו, לא ניתן להתקדם ברכישה.
מספר זיהוי מס (AFM)
הדבר הראשון והחשוב ביותר הוא השגת מספר זיהוי מס יווני (AFM – Arithmo Forologikou Mitroou). זהו מספר ייחודי לכל אדם פרטי או חברה ביוון המבצעים פעולות פיננסיות, והוא מקביל למספר תעודת זהות למטרות מס. ללא AFM, לא ניתן לפתוח חשבון בנק, לרכוש נכס, לשלם מיסים או לבצע כל פעולה כלכלית אחרת במדינה. את ה-AFM ניתן להשיג במשרדי מס הכנסה (Eforia) ביוון, ומומלץ לעשות זאת באמצעות עורך דין מקומי או מיופה כוח. התהליך יחסית פשוט אך דורש נוכחות פיזית (של המשקיע או מיופה כוח) והצגת דרכון בתוקף.
פתיחת חשבון בנק יווני
לאחר קבלת ה-AFM, השלב הבא הוא פתיחת חשבון בנק ביוון. חשבון זה חיוני להעברת כספי הרכישה, תשלומי מיסים, תשלומי שירותים (חשמל, מים, אינטרנט) וקבלת דמי שכירות. הבנקים היווניים דורשים מסמכים רבים לצורך פתיחת חשבון עבור אזרחים זרים, כולל הוכחת הכנסה (תלושי שכר, דוחות מס), הוכחת כתובת מגורים בארץ המוצא, ודרכון. התהליך עשוי להיות מעט מסורבל ודורש סבלנות, ולכן גם כאן, ליווי של עורך דין או מיופה כוח יכול לייעל משמעותית את העניינים. חשוב לוודא שהבנק תומך בהעברות בינלאומיות ובעל ממשק ידידותי למשתמש.
ייפוי כוח (PoA)
עבור משקיעים רבים שאינם יכולים לשהות ביוון לכל אורך תהליך הרכישה, ייפוי כוח (Power of Attorney – PoA) לעורך דין מקומי הוא פתרון יעיל ומומלץ. ייפוי כוח נוטריוני מקנה לעורך הדין את הסמכות לפעול בשם הקונה, כולל קבלת ה-AFM, פתיחת חשבון בנק, חתימה על הסכמים, תשלום מיסים ואף חתימה על חוזה הרכישה הסופי. ייפוי הכוח חייב להיות מפורט ומציין במדויק אילו פעולות עורך הדין מורשה לבצע. הוא נחתם בפני נוטריון יווני (או במקרים מסוימים בקונסוליה היוונית בחו”ל, ולאחר מכן מאושר ביוון), ומהווה מסמך משפטי מחייב.
השלמת שלבים אלו מראש תחסוך זמן יקר, תפשט את התהליך ותבטיח שהמשקיע מוכן להתמודד עם השלבים הבאים של רכישת הנכס, תוך צמצום החיכוכים הבירוקרטיים.
הליווי המקצועי: עמוד התווך של הרכישה
המורכבות הטבועה בשוק הנדל”ן היווני, לצד פערי השפה והתרבות, הופכת את הליווי המקצועי ללא פחות מקריטי. צוות מומחים מקומי מהווה את ההגנה הטובה ביותר עבור המשקיע הזר ומבטיח שהעסקה תתבצע בצורה חוקית, בטוחה ושקופה. ישנם מספר בעלי מקצוע מרכזיים שיש לרתום לשירותכם.
עורך דין (Dikigoros)
עורך הדין הוא הדמות המרכזית בתהליך הרכישה. תפקידו רחב ומקיף, וכולל בין היתר:
- בדיקת נאותות (Due Diligence): זוהי הבדיקה המקיפה ביותר של מצבו המשפטי של הנכס. עורך הדין בודק את רישומי הנכס בטאבו (Ktimatologio) ואת היסטוריית הבעלות עליו, מוודא שאין חובות, שעבודים, עיקולים או כל מניעה משפטית אחרת המונעת את העברת הבעלות. הוא גם בודק את תוקפם של היתרי הבנייה ואת התאמת הנכס לרישומים הרשמיים.
- ניסוח ואישור הסכמים: עורך הדין מנסח את הסכם הרכישה המקדים (Pre-agreement) ואת הסכם הרכישה הסופי (Final Contract), מוודא שכל התנאים המשפטיים והמסחריים מגינים על האינטרסים של הקונה, ושכל הסעיפים תואמים את החוק היווני.
- ייצוג בפני רשויות: הוא מייצג את הקונה בפני רשויות המס, הטאבו, הבנקים והנוטריון.
- ליווי לאורך כל התהליך: מספק ייעוץ משפטי שוטף ומנהל את התקשורת עם המוכר ועם יתר הגורמים המעורבים בעסקה.
בחירת עורך דין בעל ניסיון ספציפי בעסקאות נדל”ן בינלאומיות ובעל הבנה בצרכים של משקיעים זרים, היא קריטית.
נוטריון ציבורי (Symvolaiografos)
במערכת המשפט היוונית, הנוטריון הציבורי אינו רק מאמת חתימות, אלא גורם מרכזי וחובה בכל עסקת נדל”ן. הנוטריון הוא פקיד ציבורי עצמאי שמטרתו להבטיח את חוקיות העסקה ואת הגנת כל הצדדים. תפקידיו העיקריים:
- בדיקת חוקיות: הנוטריון בודק שכל המסמכים הנדרשים קיימים, תקינים וחוקיים, ושכל הצדדים כשירים לחתום על ההסכם.
- ניסוח ואישור חוזה הרכישה הסופי: בניגוד למדינות רבות, ביוון הנוטריון הוא זה שמנסח את חוזה המכר הסופי. זהו מסמך רשמי שנערך בשפה היוונית, והוא הבסיס המשפטי להעברת הבעלות. הנוטריון מקריא את החוזה לצדדים ומוודא שהם מבינים את תוכנו.
- גביית מס העברת בעלות: הנוטריון אחראי לגביית מס העברת הבעלות (FMA) עבור המדינה, ולוודא שתשלום זה בוצע לפני חתימת החוזה.
- רישום הנכס: לאחר חתימת החוזה ותשלום כל המיסים, הנוטריון דואג לרישום העברת הבעלות בטאבו.
הנוטריון נחשב לגורם אובייקטיבי שפועל מטעם המדינה, ושכרו קבוע בחוק ומשולם על ידי הקונה.
מהנדס אזרחי (Politikos Michanikos)
תפקידו של המהנדס האזרחי חיוני לוודא את מצבו הפיזי והחוקי של הנכס, בפרט בהקשר של חוקי התכנון והבנייה. תחומי אחריותו כוללים:
- בדיקת היתרי בנייה: וידוא שהנכס נבנה בהתאם להיתרי הבנייה הרשמיים ושאין חריגות בנייה או תוספות לא חוקיות. ביוון, חריגות בנייה הן עניין רציני ועלולות לגרור קנסות כבדים או לדרוש הליכי הסדרה יקרים.
- אישור סטטוטורי: הנפקת אישור שהנכס חוקי מבחינת תכנון ובנייה, ואין בו חריגות או בעיות מבניות חמורות.
- תעודת אנרגיה (PEA): ביוון, כל נכס המוצע למכירה חייב בתעודת ביצועים אנרגטיים (Pistopoiitiko Energeiakis Apodosis – PEA), המדרגת את יעילותו האנרגטית. המהנדס מנפיק תעודה זו.
- הערכת מצב פיזי: יכול לספק הערכה כללית על מצב הנכס, תקינותו ואף להעריך עלויות שיפוץ פוטנציאליות.
הדוחות של המהנדס הם קריטיים, במיוחד בנכסים ישנים יותר או כאלה שעברו שינויים לאורך השנים.
רואה חשבון (Logistis)
הרואה חשבון נכנס לתמונה בעיקר בהיבטי המיסוי וניהול הנכס לאחר הרכישה. תפקידו:
- ייעוץ מס: ייעוץ בנוגע למיסי הרכישה, מיסים שנתיים, מיסוי על הכנסות שכירות וכל היבט מס אחר הרלוונטי למשקיע זר.
- הגשת דוחות: סיוע בהגשת דוחות מס שנתיים לרשויות המס ביוון.
- פתיחת תיק מס: סיוע בפתיחת תיק מס מתאים לרשויות המס.
הצוות המשולב של עורך דין, נוטריון, מהנדס ורואה חשבון מבטיח מעטפת הגנה מקיפה ומאפשר למשקיע להתמקד בהיבטים העסקיים של העסקה, בידיעה שהצדדים המשפטיים והבירוקרטיים מטופלים בידיים מקצועיות.
תהליך הרכישה עצמו: שלב אחר שלב
לאחר שהבסיס הבירוקרטי הונח והצוות המקצועי גובש, ניתן להתקדם לשלבים המעשיים של רכישת הנכס. התהליך ביוון עשוי להיות שונה במקצת מזה המוכר בישראל, וחשוב להכיר את כל נקודות הציון.
שלב 1: מציאת הנכס ומשא ומתן
זהו השלב הראשוני והמוכר בכל עסקה – איתור נכס מתאים, בין אם באמצעות מתווך, אתרי אינטרנט או קשרים אישיים. לאחר מציאת הנכס ובדיקה ראשונית של התאמתו לצרכים ולתקציב, מתנהל משא ומתן עם המוכר לגבי מחיר הנכס ותנאי הרכישה. בשלב זה, מעורבותו של עורך הדין מוגבלת לייעוץ כללי, אך חשוב לעדכן אותו בהתפתחויות.
שלב 2: הצעת רכישה והפקדת דמי רצינות (Deposit / Reservation Fee)
כאשר הצדדים מגיעים להסכמה עקרונית, נהוג לחתום על מסמך המבטא את הצעת הרכישה ולהפקיד סכום סמלי של דמי רצינות, אשר לרוב אינו עולה על 1%-2% ממחיר הנכס. סכום זה נועד לסמן את רצינות הקונה וליצור מחויבות ראשונית מצד המוכר. חשוב לוודא שקבלת דמי הרצינות מתועדת בכתב, ושהיא כפופה לבדיקת נאותות משפטית והנדסית מלאה. אם הבדיקות יחשפו בעיות מהותיות, דמי הרצינות אמורים להיות מוחזרים במלואם.
שלב 3: בדיקת נאותות מקיפה
זהו השלב הקריטי ביותר בתהליך, ובו נכנסים לפעולה עורך הדין והמהנדס. עורך הדין יבצע בדיקה משפטית יסודית של רישומי הבעלות בטאבו, וידאג לוודא שאין חובות, שעבודים או עיקולים על הנכס. במקביל, המהנדס יבדוק את היתרי הבנייה, תוכניות הנכס, וידאג לוודא שאין חריגות בנייה או בעיות מבניות. הוא יפיק גם את תעודת האנרגיה. דוחות אלו מספקים תמונה מלאה על מצבו המשפטי והפיזי של הנכס.
שלב 4: הסכם רכישה מקדים (Pre-agreement / Private Agreement)
במידה שבדיקות הנאותות עברו בהצלחה, הצדדים, בליווי עורכי הדין שלהם, יחתמו על הסכם רכישה מקדים. הסכם זה מפרט את תנאי העסקה – מחיר, לוח זמנים, מועד העברת הבעלות, תשלומים נוספים ועוד. לעיתים קרובות, בשלב זה משולם סכום נוסף, לרוב 10% ממחיר הנכס, המהווה “דמי קדימה” מחייבים. הפרת הסכם זה עלולה לגרור קנסות, ולכן חשוב שכל סעיף בו ייבדק בקפידה על ידי עורך דינכם.
שלב 5: הכנת המסמכים ותשלום מס העברת בעלות
עם החתימה על ההסכם המקדים, עורך הדין והנוטריון ירכזו את כל המסמכים הנדרשים לחתימה על החוזה הסופי. בשלב זה יש להעריך ולשלם את מס העברת הבעלות (FMA), וכן את שכר הנוטריון ואגרות הטאבו. הנוטריון מוודא שכל התשלומים לרשויות בוצעו לפני החתימה.
שלב 6: חתימה על הסכם הרכישה הסופי (Final Contract)
זהו רגע השיא של תהליך הרכישה. הצדדים (או מיופי הכוח שלהם) מתכנסים במשרד הנוטריון. הנוטריון יקריא את הסכם הרכישה הסופי, שכתוב ביוונית, יסביר את תוכנו ויוודא שכל המסמכים חתומים כנדרש. במעמד זה יועבר יתרת סכום הרכישה למוכר. חתימת הצדדים בפני הנוטריון הופכת את ההסכם למסמך רשמי ומחייב.
שלב 7: רישום בטאבו (Ktimatologio)
לאחר חתימת החוזה הסופי, הנוטריון דואג להעברת הבעלות ורישומה ברשם המקרקעין (Ktimatologio). זהו השלב שבו הקונה הופך רשמית לבעל הנכס. תהליך הרישום עשוי להימשך מספר ימים או שבועות. חשוב לוודא שקיבלתם תיעוד רשמי המאשר את הרישום על שמכם.
התהליך כולו, מרגע מציאת הנכס ועד לרישום בטאבו, יכול לארוך בין חודש לשלושה חודשים, תלוי במורכבות העסקה ובזמינות המסמכים. סבלנות, ליווי מקצועי צמוד והיערכות מוקדמת הם המפתח לעסקה חלקה.
היבטי מיסוי: מה מצפה לרוכש הזר?
הבנת מערכת המיסוי ביוון חיונית לתכנון פיננסי נכון ולהימנעות מהפתעות לא נעימות. המיסים על נדל”ן ביוון מתחלקים למספר קטגוריות, וחשוב להכיר כל אחת מהן.
מס העברת בעלות (FMA – Fόros Metavίvasis Akinίtou)
זהו המס העיקרי שמשולם בעת רכישת נכס. שיעור המס עומד כיום על 3.09% ממחיר הרכישה או מהערך האובייקטיבי של הנכס (הגבוה מביניהם). הערך האובייקטיבי נקבע על ידי רשויות המס ומבוסס על קריטריונים כמו מיקום, גודל, שנת בנייה ועוד. את המס משלם הקונה, לרוב באמצעות הנוטריון, לפני חתימת חוזה הרכישה הסופי. חשוב לציין שנכסים חדשים (אשר קיבלו היתר בנייה החל מ-2006) עשויים להיות כפופים למע”מ (24%) במקום למס העברת בעלות, אולם נכון לשנים האחרונות ישנה השעיה של חובת מע”מ על רוב הנכסים החדשים, מה שהופך את מס העברת הבעלות לרלוונטי גם להם. יש לוודא את הסטטוס העדכני מול עורך הדין ורואה החשבון.
מס רכוש שנתי (ENFIA – Eniaίos Fόros Idioktisίas Akiniton)
ENFIA הוא מס רכוש שנתי המוטל על כל בעלי הנכסים ביוון, ללא קשר לאזרחותם. המס מורכב משני חלקים: מס בסיסי על הנכס ומס משלים על רכוש כולל. סכום המס תלוי בערך האובייקטיבי של הנכס, גודלו, מיקומו, שנת בנייתו ועוד. את התשלום ניתן לפרוס ל-10 תשלומים חודשיים. חשוב לכלול את המס הזה בתחשיב ההוצאות השוטפות על הנכס.
מס על הכנסות משכר דירה
משקיע זר המפיק הכנסות משכר דירה ביוון חייב במס על הכנסות אלו. שיעורי המס הם פרוגרסיביים ומשתנים. לדוגמה:
- עד 12,000 אירו הכנסה שנתית: 15%
- בין 12,001 ל-35,000 אירו: 35%
- מעל 35,000 אירו: 45%
ישנם ניכויים והוצאות מסוימות שניתן לקזז מההכנסה החייבת במס, כגון עלויות שיפוץ, דמי ניהול, עמלות תיווך ועוד. רואה חשבון יווני יוכל לסייע בהגשת דוחות המס השנתיים ובמיטוב התחשיב. חשוב לזכור שעל פי אמנת המס בין ישראל ליוון, יש להימנע מכפל מס, וניתן לזכות (זיכוי או ניכוי) בגין המס ששולם ביוון גם בדוח המס בישראל.
מיסים נוספים ועמלות
בנוסף למיסים העיקריים, יש לקחת בחשבון עמלות נוספות:
- שכר טרחת עורך דין: משתנה בהתאם למורכבות העסקה, אך לרוב נע בין 1%-2% ממחיר הנכס, בתוספת מע”מ.
- שכר נוטריון: קבוע בחוק ותלוי במחיר הנכס, לרוב סביב 0.6%-1% בתוספת מע”מ.
- שכר מהנדס: תלוי בהיקף הבדיקה וגודל הנכס, כ-200-500 אירו.
- אגרות רישום בטאבו: כ-0.5% ממחיר הנכס.
- עמלת מתווך: לרוב 2%-3% + מע”מ מכל צד (קונה ומוכר).
בסך הכל, יש להקצות כ-10%-15% נוספים ממחיר הנכס עבור מיסים, עמלות והוצאות נלוות. תחשיב מדויק ומקיף, בסיוע רואה חשבון ועורך דין, יבטיח שהתמונה הפיננסית ברורה ושלמה.
מימון העסקה: אפשרויות לרוכש הישראלי
שאלת המימון היא אחד ההיבטים המרכזיים בכל עסקת נדל”ן. עבור משקיעים ישראלים ביוון, קיימות מספר אפשרויות, כל אחת עם יתרונות וחסרונות משלה.
מימון עצמי / הון עצמי
האפשרות הפשוטה והנפוצה ביותר היא מימון מלא של העסקה באמצעות הון עצמי. גישה זו מונעת תלות בגורמי מימון חיצוניים, חוסכת עמלות ריבית ומאפשרת גמישות רבה יותר בתהליך. יחד עם זאת, היא דורשת נזילות פיננסית גבוהה ועשויה להגביל את יכולת המשקיע לגוון את השקעותיו.
משכנתא בנקאית יוונית
למרות ההתאוששות של המערכת הבנקאית ביוון, קבלת משכנתא על ידי אזרח זר בבנקים היווניים עשויה להיות מאתגרת. הבנקים לרוב דורשים הוכחת הכנסה גבוהה ויציבה, ביטחונות נוספים, ולעיתים קרובות גם הפקדת סכום משמעותי כביטחון. התהליך בירוקרטי וארוך, ויכול לכלול דרישות כמו הוכחת קשרי עבודה עם יוון. לרוב, הבנקים היווניים יציעו מימון של עד 50%-60% בלבד מערך הנכס.
משכנתא בנקאית ישראלית
חלק מהבנקים בישראל מציעים מימון לרכישת נכסים בחו”ל, כאשר הנכס הנרכש או נכסים אחרים בישראל משמשים כבטוחה. אפשרות זו עשויה להיות נוחה יותר עבור משקיעים ישראלים, שכן היא מאפשרת להם לעבוד עם בנק מוכר, בשפה מוכרת, ובתנאים שיכולים להיות אטרקטיביים יותר מבחינת ריבית ופריסה. עם זאת, הבנקים הישראלים לרוב ידרשו שעבוד של נכס קיים בישראל כתנאי למתן המשכנתא, והריביות עשויות להיות מושפעות משיקולי סיכון מדינה. יש לבחון היטב את תנאי המשכנתא, שיעורי הריבית, העמלות הנלוות והביטחונות הנדרשים.
הלוואות חוץ בנקאיות
קיימות גם חברות מימון חוץ בנקאיות, ישראליות ובינלאומיות, המציעות הלוואות לרכישת נכסים בחו”ל. הלוואות אלו עשויות להיות גמישות יותר מבחינת תנאי ההחזר ודרישות הביטחונות, אך לרוב כרוכות בריביות גבוהות יותר. יש לבצע בדיקה מעמיקה של החברה המממנת, תנאי ההלוואה, ולוודא שהיא פועלת ברישיון ובפיקוח.
הבחירה באפיק המימון הנכון תלויה במצבו הפיננסי של המשקיע, רמת הסיכון שהוא מוכן לקחת, ובמחיר הנכס. בכל מקרה, מומלץ להתייעץ עם יועץ פיננסי או בנקאי הבקיא בתחום ההשקעות בחו”ל.
לאחר הרכישה: ניהול הנכס והתמודדות עם האתגרים
התהליך אינו מסתיים עם חתימת חוזה הרכישה. לאחר שהנכס עבר לבעלותכם, עולים היבטים חדשים של ניהול ואחזקה, שיש להקדיש להם מחשבה ותכנון מוקפד, במיוחד כשמדובר בנכס הממוקם מעבר לים.
ניהול שוטף של הנכס
אם הנכס נרכש למטרת השכרה, יש להחליט כיצד לנהל אותו. קיימות שתי אפשרויות עיקריות:
ניהול עצמי: אפשרי אם אתם מתגוררים ביוון או מתכננים לבלות שם תקופות ארוכות. גישה זו דורשת זמן, מאמץ והכרות מעמיקה עם השוק המקומי, לרבות מציאת שוכרים, גביית שכר דירה, טיפול בתקלות ותחזוקה שוטפת. זוהי אפשרות חסכונית מבחינת עמלות, אך תובענית.
חברת ניהול נכסים: רוב המשקיעים הזרים בוחרים להיעזר בשירותי חברת ניהול מקומית. חברות אלו מציעות מגוון שירותים, כולל שיווק הנכס, מציאת שוכרים, חתימה על חוזי שכירות, גביית דמי שכירות, טיפול בתקלות ותחזוקה, תשלום חשבונות (חשמל, מים, ארנונה) ואף ייצוג מול רשויות. עמלות הניהול נעות לרוב בין 10%-20% מדמי השכירות החודשיים, תלוי בהיקף השירותים. בחירת חברת ניהול אמינה ומקצועית היא קריטית להצלחת ההשקעה ולשקט הנפשי שלכם.
תחזוקה ושיפוצים
נכסים רבים ביוון, בפרט אלו שבמרכזי הערים, הם בניינים ותיקים הדורשים תחזוקה שוטפת ואף שיפוצים תקופתיים. יש לקחת בחשבון עלויות אלו בתחשיב התשואה. אם הנכס זקוק לשיפוץ משמעותי לפני הכנסת שוכרים, יש לתכנן זאת מראש ולעבוד עם קבלנים מקומיים מהימנים, רצוי כאלו המומלצים על ידי חברת הניהול או עורך הדין.
התמודדות עם בירוקרטיה יוונית
הבירוקרטיה היוונית ידועה כמורכבת ומסורבלת. גם לאחר הרכישה, תידרשו להתמודד עם נושאים כמו מיסי רכוש שנתיים, דוחות מס על הכנסות שכירות, ענייני בנקאות ועוד. עזרה של רואה חשבון מקומי וחברת ניהול תקל משמעותית על התהליך. חשוב גם להיות מעודכנים בשינויי חקיקה ורגולציה שיכולים להשפיע על הנכס או על מיסוי ההכנסות.
סיכונים ואתגרים
לצד הפוטנציאל, חשוב להיות מודעים לסיכונים:
- תנודתיות שוק: למרות ההתאוששות, שוק הנדל”ן יכול להיות תנודתי. שינויים במדיניות הממשלה, משברים כלכליים אזוריים או גלובליים, או שינויים בתיירות, יכולים להשפיע על ערך הנכס ועל שיעורי השכירות.
- שינויי חקיקה: ממשלת יוון עשויה לשנות חוקים ותקנות הנוגעים למיסוי נדל”ן או להשכרות לטווח קצר, מה שישפיע על כדאיות ההשקעה.
- שערי חליפין: השקעה במדינה שבה המטבע הוא אירו חושפת את המשקיע לסיכוני שערי חליפין בין השקל לאירו, שיכולים להשפיע על הרווחיות בעת המרת כספים.
- קשיי תקשורת: פערי שפה ותרבות עלולים ליצור קשיי תקשורת ואף אי הבנות. לכן, חיוני לעבוד עם אנשי מקצוע דוברי אנגלית או עברית, שיוכלו לגשר על פערים אלו.
השקעה נבונה ביוון דורשת לא רק בחירת נכס טוב, אלא גם תכנון ארוך טווח להתמודדות עם האתגרים שלאחר הרכישה. צוות מקצועי וליווי שוטף הם המפתח לשקט נפשי והצלחה.
מסקנות מעשיות: הדרך להשקעה נבונה ביוון
יוון מציעה אפיק השקעה מרתק ובעל פוטנציאל עבור משקיעים ישראלים, אך היא אינה פטורה ממורכבות ודורשת גישה מושכלת ומקצועית. ההבנה שרכישת נכס ביוון היא תהליך רב-שלבי, הכולל היבטים משפטיים, בירוקרטיים, פיננסיים ותפעוליים, היא נקודת המוצא החשובה ביותר.
העצות הפרקטיות הבאות יכולות לסייע למשקיע לנווט בהצלחה בשוק הנדל”ן היווני:
- מחקר מעמיק ותכנון מוקפד: לפני כל צעד, יש לבצע מחקר שוק יסודי. להבין את הכלכלה המקומית, מגמות הנדל”ן באזורים שונים, ואת הפוטנציאל הספציפי של סוג הנכס בו אתם מתעניינים. הגדירו מטרות ברורות להשקעה – האם זה להשכרה קצרת טווח, ארוכת טווח, או נכס נופש לשימוש עצמי, ובהתאם לכך תכננו את האסטרטגיה.
- הרכבת צוות מקצועי: זו אולי ההמלצה החשובה מכולן. עורך דין יווני אמין ומנוסה, נוטריון, מהנדס ורואה חשבון, הם לא מותרות אלא הכרח. הם יגנו על האינטרסים שלכם, יבטיחו עמידה בחוק, וינהלו את המורכבויות הבירוקרטיות. בקשו המלצות, בדקו רישיונות וודאו כי קיימת כימיה ותקשורת טובה.
- הכנה בירוקרטית מקדימה: הקדימו תרופה למכה. דאגו להנפקת מספר זיהוי מס (AFM) ופתיחת חשבון בנק יווני מבעוד מועד. שקלו שימוש בייפוי כוח מקיף לעורך הדין כדי לחסוך נסיעות וזמן.
- בדיקת נאותות ללא פשרות: אל תוותרו בשום אופן על בדיקת נאותות משפטית והנדסית מקיפה. וודאו שהנכס נקי מחובות, עיקולים, שעבודים ושהוא עומד בכל היתרי הבנייה והתקנות המקומיות. גילוי של בעיות בשלב מאוחר עלול להיות יקר מאוד.
- הבנת היבטי המיסוי: עשו שיעורי בית בתחום המיסוי. הכירו את מיסי הרכישה, המיסים השנתיים ומיסוי על הכנסות שכירות. קחו בחשבון את כל ההוצאות הנלוות לרכישה ולתחזוקה בתחשיבי הכדאיות שלכם. התייעצו עם רואה חשבון הן ביוון והן בישראל לגבי היבטי כפל מס.
- תכנון לניהול הנכס: עוד לפני הרכישה, חשבו מי ינהל את הנכס. האם תעשו זאת בעצמכם או באמצעות חברת ניהול? בחרו חברת ניהול אמינה שתוכל לספק לכם שקט נפשי ולמקסם את התשואה.
- סבלנות וגישה ריאלית: תהליכי נדל”ן בחו”ל, ובפרט ביוון, יכולים לארוך זמן ולהיות כרוכים בעיכובים בירוקרטיים. שמרו על סבלנות ועל גישה ריאלית לגבי לוחות הזמנים וההוצאות. היו מוכנים לתרחישים בלתי צפויים.
ההתפתחות של השוק היווני מסמלת הזדמנות עבור מי שמחפש להרחיב את תיק ההשקעות שלו מעבר לגבולות ישראל. אולם, כמו בכל השקעה מוצלחת, המפתח טמון בהכנה יסודית, הבנה עמוקה של התהליכים וליווי של מומחים מהשורה הראשונה. רק כך ניתן לממש את הפוטנציאל הגלום ביוון ולהפוך את תהליך הרכישה לחוויה בטוחה ומתגמלת.