Now Reading: לא הקבלנים במרכז: כך השתנה הסיפור של מניות מוצרי הבנייה
-
01
לא הקבלנים במרכז: כך השתנה הסיפור של מניות מוצרי הבנייה


כשהדיור עצמו מקרטע, דווקא החברות שמוכרות דלתות, חלונות, כלים סניטריים וחומרי גמר מציגות תמונה מורכבת יותר. המלחמה לא יצרה גאות רגילה בענף, אלא הזיזה את מוקד הביקוש.
מי שמנסה להבין את שוק הבנייה רק דרך מניות היזמות, רואה תמונה חלקית. בשנה וחצי האחרונות, וביתר שאת ב-2025 ובתחילת 2026, הכסף לא תמיד הלך למקום שבו בונים יותר דירות. לא מעט ממנו זרם דווקא למקומות שבהם מחליפים, ממגנים, מתקנים ומשפצים, ולעתים גם בקצב מהיר יותר. במובן הזה, חברות כמו רב בריח, אינרום, חמת וקליל נראות לפעמים יציבות יותר מן הענף שהן פועלות לצדו.
זה כמובן לא אומר שהן מנותקות מהמציאות הרחבה. ההאטה בדיור עדיין מורגשת, עלויות הייצור לא נעלמו, התובלה התייקרה והמחסור בעובדים ממשיך להכביד. ובכל זאת, בתוך הסביבה הזאת נוצר שינוי מהותי: הביקוש לחלק ממוצרי הבנייה כבר לא תלוי רק בקצב התחלות הבנייה או במכירת דירות חדשות. הוא נשען גם על חרדה ביטחונית, על צורך מיידי במיגון, ועל שוק שיפוצים שמגיב מהר יותר משוק היזמות.
המלחמה לא דחפה את כל הענף באותו כיוון
ההנחה הראשונית היא שמלחמה אמורה לפגוע בבנייה, אבל בפועל התמונה מורכבת יותר. הקבלנים והיזמים, למשל, מתמודדים עם עיכובים, עלויות מימון כבדות וקושי להשלים עסקאות. מקור אחר בשוק ההון הזכיר עד כמה השוק לא מגלה סבלנות כלפי חברות נדל”ן שמתקשות לסגור מהלכים משמעותיים לאורך זמן. זה פרט חשוב, משום שהוא מחדד שלא כל מי שקשור לנדל”ן נהנה מאותה דינמיקה. לפעמים דווקא מי שמרוחק יותר מהעסקה היזמית עצמה נפגע פחות.
במקביל, ספקיות מוצרי הבנייה חשופות למקטעים אחרים לגמרי. דלתות ממ”ד, חלונות, פרופילי אלומיניום, ברזים, חיפויים, חומרי גמר ומוצרי שיפוץ לבית מושפעים גם ממה שקורה בתוך הדירה הקיימת, לא רק ממספר הדירות החדשות שנמכרות. כשמשקי בית בוחרים לשפר נכס קיים, להתאים אותו לתקופה של חוסר ודאות או לתקן נזקים, הכסף מגיע ליצרנים ולספקים האלה.
רב בריח היא לא רק מקרה נקודתי
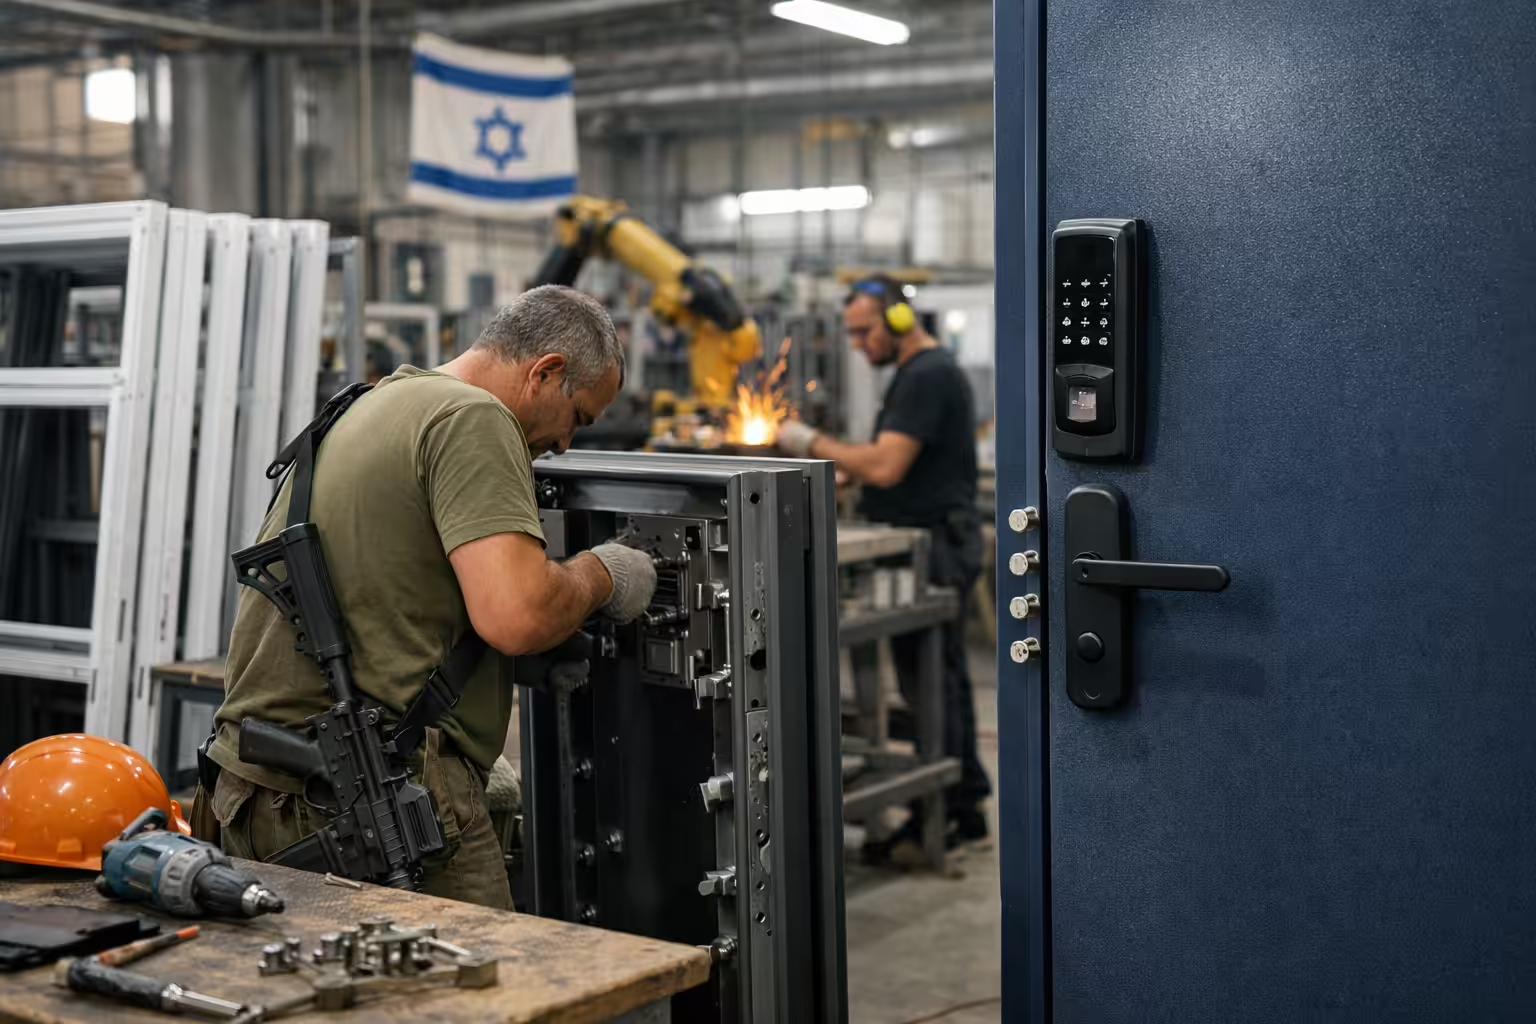
הסיפור של רב בריח ממחיש היטב את השינוי הזה. מצד אחד, זו חברה תעשייתית שנפגעה ישירות מהמלחמה, כולל פגיעת רקטה במפעל באשקלון ושיבושים תפעוליים. מצד שני, אותה מציאות ביטחונית בדיוק חיזקה את הביקוש למוצר המזוהה ביותר איתה: דלתות ממוגנות בכלל, ודלתות ממ”ד בפרט.
זו לא רק אנקדוטה על חברה אחת או על בעל שליטה שבנה לאורך השנים מערך תעשייתי רחב. יש כאן סימן לשינוי עמוק יותר באופן שבו נמדד ביקוש בענף. פעם היה פשוט יחסית לחבר בין פעילות כזאת לבין שוק הדיור: יותר פרויקטים, יותר הזמנות לדלתות. היום הקשר פחות ישיר. חלק מהביקוש מגיע מתיקונים מהירים, מחיזוק מיגון, מהחלפה של מוצר ישן, או מהקדמה של עבודות שיפוץ שבתקופות רגילות היו נדחות.
לכן גם חברה שמחוברת עמוק לענף הנדל”ן יכולה להיראות פחות פגיעה מכפי שנדמה במבט ראשון. לא מפני שהסיכון נעלם, אלא מפני שמפת ההכנסות שלה נעשתה מגוונת יותר.
למה המשקיעים בוחנים את הספקיות בעין אחרת
השיפור בתוצאות של חלק מספקיות מוצרי הבנייה ברבעון הראשון של 2025 לא נבע רק מהתאוששות מחזורית רגילה. המשקיעים מזהים אצלן כמה מאפיינים שהפכו משמעותיים במיוחד בתקופה הנוכחית.
-
חשיפה לשיפוצים ולתחזוקה: כשעסקאות דיור חדשות נחלשות, משקי בית ועסקים מעבירים לעתים תקציב לשיפור נכסים קיימים. זה שוק פחות בולט לעין, אבל במקרים רבים גם פחות תלוי בהחלטה אחת גדולה של רוכש דירה.
-
ביקוש למיגון: זה ביקוש שלא תמיד אפשר לדחות. כשהמצב הביטחוני מתוח, החלטות צרכניות נוטות להשתנות מהר יותר. לא כל חברה נהנית ממנו באותה מידה, וההיקף משתנה בין אזורים ומוצרים, אבל הכיוון ברור.
-
יכולת תעשייתית מקומית: בתקופה של שרשראות אספקה רגישות, למפעל מקומי ולשליטה טובה יותר בייצור יש ערך ממשי. זה לא מבטל את השפעת העלויות, אבל כן מפחית חלק מן התלות.
זו גם הסיבה שמניות הספקיות מתנהגות לעתים טוב יותר ממה שאפשר היה לצפות כשחושבים באופן אינסטינקטיבי על “ענף בנייה חלש”. השוק מנסה לתמחר לא רק כמה דירות יימכרו, אלא גם איזה סוג של ביקוש יישאר בתוקף בזמן שהקבלנים עדיין מהססים.
ועדיין, זו לא תמונה נקייה מלחצים
מי שמסתכל רק על צד הביקוש עלול לפספס את הלחצים שפועלים על החברות עצמן. לצד עלייה בהזמנות במקטעים מסוימים, הספקיות מתמודדות עם רשימת בעיות לא קצרה: מחסור בעובדים, בעיקר בעבודות התקנה ושיפוץ; התייקרות של חומרי גלם ותובלה; שיבושים בסחר; ועל רקע המתיחות האזורית, גם תנודתיות במחירי האנרגיה. מקור נוסף מהשווקים הזכיר את הזינוק במחיר הנפט, וזו לא רק ידיעה בינלאומית רחוקה. עבור תעשייה יצרנית ושינוע מקומי, אנרגיה יקרה יותר עשויה לחלחל ישירות לעלויות.
במילים אחרות, שיפור במכירות לא הופך אוטומטית לשיפור חלק ברווחיות. חברה יכולה למכור יותר, ובו בזמן להוציא יותר על ייצור, הובלה, התקנה ומלאי. לכן גם בתוך הסקטור עצמו אין קו אחיד. מי שמצליחה לגלגל עלויות, לייעל ייצור או ליהנות מתמהיל מוצרים חזק יותר, תיראה אחרת מחברה שנשחקת בין העלויות למחיר הסופי.
מה זה מלמד על שוק הבנייה הרחב
הסיפור של ספקיות המוצרים אומר משהו גם על הכלכלה הישראלית בכללותה. אנחנו לא נמצאים בשלב של צמיחה בריאה, רחבה ואחידה בענף. אילו זה היה המצב, היינו מצפים לראות תנופה מקבילה ביזמות, בעסקאות קרקע, במכירת דירות ובשרשרת האספקה. במקום זה מתקבלת תמונה מקוטעת יותר: חולשה בפעילות ארוכת הטווח, לצד כיסי ביקוש חזקים במוצרים שנוגעים לבטיחות, לשיקום ולשיפור מיידי של הבית.
וזה הבדל מהותי. ביקוש מהסוג הזה עשוי לתמוך בחברות מסוימות, אבל הוא לא מעיד בהכרח על התאוששות כוללת של שוק הדיור. גם ציפיות לסיוע ממשלתי או להקלה במחסור בעובדים עשויות לשנות את התמונה, אך בשלב הזה קשה להתייחס אליהן כאל נתון סגור. הרבה תלוי במדיניות, בעוצמת הלחימה וביכולת של הענף לחזור לקצב ביצוע יציב.
לא רק כמה בונים, אלא למה קונים
אם צריך לזקק את השינוי, אפשר לנסח אותו כך: פעם משקיע היה שואל כמה פרויקטים יוצאים לדרך. היום צריך לשאול גם מה מניע את ההזמנה. האם מדובר בדירה חדשה, בשיפוץ של דירה קיימת, בהחלפה בגלל בלאי, או בהחלטה לחזק מיגון. לכל אחת מן התשובות האלה יש משמעות אחרת להכנסות, לשולי הרווח וליציבות העתידית.
רב בריח והחברות המקבילות לה אינן מנותקות מההאטה. הן פשוט יושבות בנקודה שבה הכלכלה הביטחונית והכלכלה הביתית נפגשות. כשמשפחה משקיעה בדלת ממוגנת או בשדרוג הבית במקום ברכישת דירה חדשה, היא משנה גם את מפת ההזדמנויות בשוק ההון.
לכן, מי שמבקש להבין את הסקטור בתקופה הזאת צריך להפסיק לדבר על “ענף הבנייה” כמקשה אחת. יש יזמות, יש ביצוע, יש שיווק דירות, ויש גם תעשיית מוצרים שפועלת מול דחפים אחרים לגמרי. בשנים שקטות יותר ההבחנה הזאת נראית לפעמים שולית. בשנים כמו אלה, היא כבר נמצאת בלב הסיפור.
המידע בכתבה הוא מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני, ייעוץ ביטוחי, שיווק פנסיוני או המלצה לפעולה. לפני קבלת החלטה כדאי לבדוק את הנתונים האישיים ולקבל ייעוץ מתאים.