Now Reading: כשהפנסיה רודפת אחרי המניות: מה בעצם השתנה בכסף של הציבור
-
01
כשהפנסיה רודפת אחרי המניות: מה בעצם השתנה בכסף של הציבור

הזרמה חריגה למסלולי מניות, שיאים בבורסה וסיפור ישראלי של חדשנות שלא תמיד מגיעה לחוסכים. מאחורי המספרים מסתתר שינוי עמוק באופן שבו כספי הפנסיה נעים בשוק.
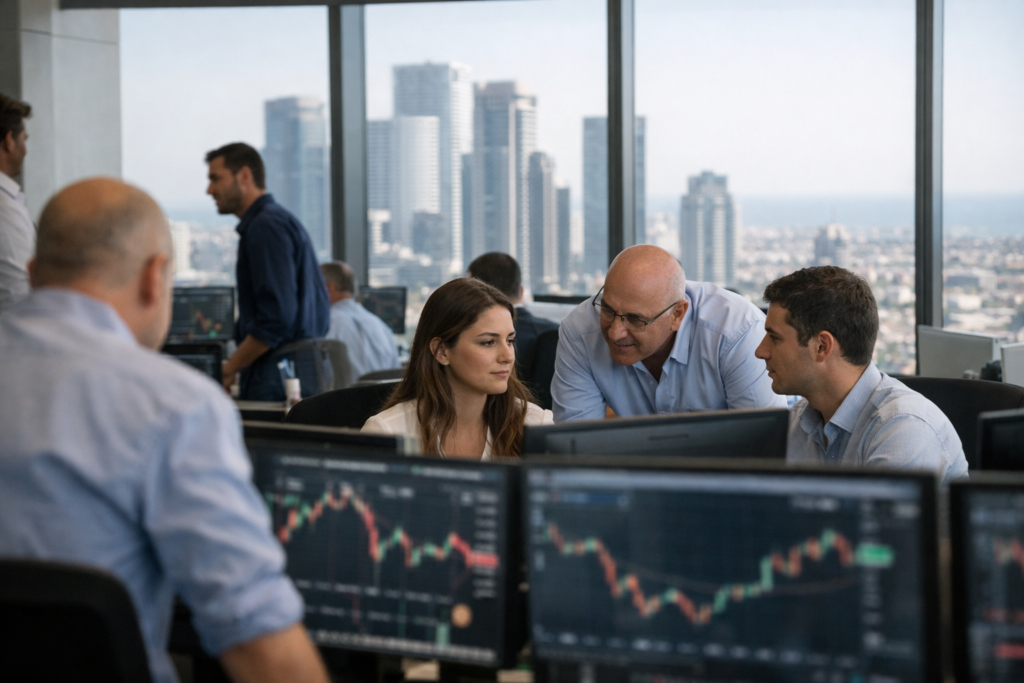
35 מיליארד שקל שזרמו לאפיק המנייתי בפנסיה הם לא רק נתון מרשים. הם מעידים על שינוי בגישה: החוסך הישראלי, או הגופים שמנהלים עבורו את הכסף, מגלה הרבה פחות סבלנות כלפי מסלולים שמרניים. זה לא שינוי שנולד בן לילה, אבל בתקופה האחרונה קשה לפספס אותו. יותר חוסכים מוכנים לספוג תנודתיות, כדי לא להישאר מאחור.
כדי להבין את המגמה הזו צריך להסתכל על כמה גורמים במקביל. שוק המניות, בארץ ובעולם, שידר לאורך זמן מסר עקבי למדי: מי שישב על הגדר שילם על כך בביצועים. מנגד, אפיקים סולידיים כבר אינם נתפסים כמפלט טבעי וברור. גם בסביבת ריבית גבוהה יחסית, לא תמיד נוצרת אצל חוסך לטווח ארוך התחושה שהכסף שלו באמת עובד. וכשמדדי הדגל בתל אביב שוברים שיאים, המעבר למסלול מנייתי הופך מאפשרות תיאורטית למהלך מוחשי מאוד.
לא רק תשואה, גם פסיכולוגיה של שוק
קל להציג את זרימת הכספים למניות כהחלטה רציונלית בלבד, אבל בפועל פועל כאן גם מרכיב רגשי ברור. חוסכים נחשפים לכותרות על מדדים שטיפסו, על מניות שזינקו ועל סקטורים שחזרו לקדמת הבמה. העלייה האחרונה בתל אביב, ובה גם פריצת מדד ת”א 35 לשיא חדש, חיזקה את התחושה שהשוק המקומי כבר לא מדשדש בצד, אלא שוב חלק מהמהלך.
בפנסיה ההשפעה הזו בולטת במיוחד, משום שרוב הציבור לא בוחר מניות בודדות אלא מסלול, ובמובן מסוים גם סיפור. מסלול מנייתי משדר השתתפות בצמיחה. מסלול כללי נתפס לעיתים כפשרה. מסלול סולידי, לפחות בעיני חלק מהחוסכים, נראה לפעמים כמו המתנה ארוכה מדי בלי תמורה מספקת. כשזו האווירה, הכסף נוטה לזוז מהר.
ויש כאן עוד נקודה חשובה: תנועת כספים כזו לא רק נובעת מעליות, אלא עשויה גם לחזק אותן. ככל שיותר כספי חיסכון ארוך טווח זורמים למניות, כך גדל הביקוש לנכסי סיכון. זה לא אומר שכל עלייה בשוק נובעת מכספי הפנסיה, אבל כן מצביע על כך ששוק ההון הישראלי מושפע יותר מהחלטות הקצאה של הגופים המוסדיים ומהבחירות של הציבור בין המסלולים השונים.
הרגולציה לא מפנה למניות, אבל כן מעצבת את הסביבה
אין הוראה רגולטורית שמכוונת את הציבור להעדיף מניות. ובכל זאת, מבנה המערכת מייצר תנאים שמעודדים מהלכים כאלה. ראשית, הטבות המס על חיסכון פנסיוני ממילא הופכות את הפנסיה למכשיר המרכזי שבו משקי בית צוברים הון ארוך טווח. כשחלק גדול מהחיסכון המשמעותי של הציבור מרוכז שם, כל שינוי בהעדפות הסיכון בתוך המערכת מקבל משקל גדול מאוד.
שנית, מודל המסלולים לפי גיל, יחד עם האפשרות לעבור בין מסלולים יחסית בקלות, יצרו ניידות גבוהה יותר. חוסכים לא צריכים לפרק תוכנית או לשלם מס רווחי הון בכל מעבר פנימי. מבחינתם, מעבר ממסלול כללי למסלול מנייתי עשוי להרגיש פשוט יותר מהשקעה ישירה במניות בתיק פרטי. הפשטות הזו לא מחליפה החלטה, אבל היא בהחלט מפחיתה חיכוך.
לכך מצטרף גם שיח התשואות. הגופים המוסדיים פועלים תחת פיקוח, עם חובת דיווח והשוואה שוטפת, וזה כמובן חשוב. אבל יש לכך גם צד נוסף: הציבור נחשף בתדירות גבוהה לטבלאות, דירוגים והשוואות חודשיות, גם כשמדובר בחיסכון שנועד לעשרות שנים. התוצאה היא שלפעמים תגובה לתקופה קצרה מתחזה למסקנה על מגמה ארוכה.
הכסף מחפש צמיחה, אבל לא תמיד פוגש את הכלכלה הריאלית
כאן מתחדד פרדוקס ישראלי מעניין. מצד אחד, ישראל מזוהה עם חדשנות, הייטק, סייבר, יזמות ובינה מלאכותית. מצד שני, לא מעט חוסכים מרגישים שהעולם הזה לא באמת נוכח בחיסכון שלהם באופן ישיר או ברור. חברות צומחות רבות נשארות פרטיות זמן רב, מנפיקות בחו”ל או מגיעות לשוק הציבורי רק בשלב מאוחר יחסית.
בפועל, כספי הפנסיה שמחפשים מנועי צמיחה מוצאים את דרכם לא פעם למדדים רחבים, לשווקים בחו”ל או לחברות מקומיות גדולות שכבר נסחרות היטב. לכן, גם כשישראל מייצרת חדשנות, לא בטוח שהחוסך הפשוט מרגיש שהוא שותף לה. ההערה שלפיה לא מספיק מהחדשנות המקומית מגיעה לציבור נוגעת בדיוק לפער הזה, שבין כלכלה חדשנית לבין האופן שבו החוסך פוגש אותה דרך המסלול הפנסיוני.
אותו היגיון תקף גם לטרנדים חדשים בשוק הריאלי. כניסה של שחקנים בולטים לעולמות כמו דאטה סנטרס משקפת חיפוש אחר נכסים שנהנים, לפחות בתפיסה, מגל הבינה המלאכותית ומהביקוש לתשתיות דיגיטליות. מבחינת מימון ושוק הון, זה מעניין משום שזה מראה כיצד נרטיב טכנולוגי מתורגם במהירות להשקעות בנדל”ן מניב, בתשתיות ובחברות ציבוריות. מבחינת החוסך, זה עוד סימן לכך שהשוק מחפש מנועי צמיחה חדשים, לא רק במניית הייטק קלאסית.
איפה נמצא הסיכון
הבעיה אינה עצם החשיפה למניות. עבור חיסכון ארוך טווח, זהו רכיב לגיטימי ולעיתים גם מרכזי. הסיכון מתחיל כשהמעבר מתרחש אחרי ריצה חדה בשוק, מתוך תחושת החמצה ולא מתוך הבנה של פרופיל הסיכון. מסלול מנייתי יכול להציג שנים חזקות מאוד, אבל גם תקופות חלשות מאוד. מי שנכנס אליו בשיא האופטימיות עלול לגלות שקשה לו להישאר דווקא כשהשוק מתחיל לרדת.
יש גם סיכון מערכתי מתון יותר: דמיון הולך וגובר בין החלטות של חוסכים ושל גופים מנהלים. כשכסף רב נע באותו כיוון ובאותו זמן, השוק נעשה רגיש יותר לשינויים במצב הרוח. זה לא חייב להוביל לתרחיש קיצון, אבל זו כן תזכורת לכך שהזרמות גדולות הן לא רק סימן לאמון. הן גם עשויות להעיד על מידה מסוימת של צפיפות.
מבחינת רגולציה, האתגר אינו לחסום את הציבור ממניות, אלא לוודא שהבחירה נעשית בסביבה שמבהירה היטב מה המשמעות של תנודתיות, אופק השקעה וההבדל בין החלטה רגעית לבין תכנון לטווח ארוך. רגולטור לא אמור לקבוע לחוסכים כמה סיכון לקחת, אבל כן לוודא שהשפה סביב המוצר לא מוחקת את המורכבות.
מה באמת השתנה לאחרונה
אם צריך לזקק את השינוי, הוא פחות טכני ויותר תרבותי. הפנסיה כבר לא נתפסת רק כקופסה שמרנית שמישהו אחר מנהל עבורנו. יותר ישראלים רואים בה זירה פיננסית פעילה, עם בחירות, מסלולים, השוואות וחשיפה לשוק. במקביל, העליות בבורסה המקומית החזירו לגיטימציה להשקעה במניות ישראליות, אחרי תקופות שבהן רוב תשומת הלב הופנתה לוול סטריט.
ובכל זאת, השאלה המרכזית אינה אם מניות הן טובות או רעות. השאלה היא אם מבנה החיסכון, הרגולציה והנגישות למידע באמת מסייעים לציבור לקבל החלטות שמתאימות לו לאורך זמן. לא בכל גיל, לא בכל מצב תזרימי ולא אצל כל מי שרמת הנוחות שלו עם ירידות נמוכה, התשובה תהיה אותה תשובה.
הזרמת הכספים הגדולה למסלולי המניות אומרת דבר אחד ברור: הציבור מחפש יותר פוטנציאל לצמיחה בתוך הפנסיה שלו. מה שהיא לא אומרת הוא שהוויכוח הוכרע. להפך. ככל שיותר כסף ינוע למסלולים תנודתיים, כך השאלות על אחריות רגולטורית, על נגישות לחדשנות ממשית ועל הדרך שבה מציגים סיכון לחוסכים יהפכו מרכזיות יותר.
- הזרמות למסלולי מניות משקפות שינוי בתיאבון הסיכון של הציבור.
- שיאים בבורסה מחזקים את המעבר, אך עלולים גם לעודד תגובה מאוחרת לעליות.
- הרגולציה אינה מכוונת ישירות למניות, אבל מבנה המערכת מקל מעבר בין מסלולים.
- קיים פער בין החדשנות הישראלית לבין הנגישות שלה לחוסך הפנסיוני.
- מוקד הדיון אינו רק תשואה, אלא גם הבנת הסיכון והתאמה לטווח ארוך.
המידע בכתבה הוא מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני, ייעוץ ביטוחי, שיווק פנסיוני או המלצה לפעולה. לפני קבלת החלטה כדאי לבדוק את הנתונים האישיים ולקבל ייעוץ מתאים.