Now Reading: שוק הדיור משנה כיוון: לא רק מחיר הדירה, אלא מי מחליט עליה
-
01
שוק הדיור משנה כיוון: לא רק מחיר הדירה, אלא מי מחליט עליה


ארבע התפתחויות שונות לכאורה חושפות שינוי עמוק בשוק הדיור: הכוח עובר מהשאלה כמה עולה דירה לשאלה מי קובע את תנאי החיים סביבה.
בשוק הדיור הישראלי מתרחש בתקופה האחרונה שינוי שפחות מדובר מהעלייה במחירים או מהריבית. מוקד המתח זז מהמספרים אל שאלת השליטה. לא רק כמה תעלה דירה, אלא מי יכריע מה ייבנה, מי יזכה לעדיפות תקציבית, איזה סיכון המדינה מוכנה לקחת, ואילו צרכים של תושבים נדחקים לשוליים. ארבעה סיפורים מהשבועות האחרונים, מירושלים, מהצפון, מזירת המשכנתאות ומהפער בין תל אביב לחיפה, נראים במבט ראשון רחוקים זה מזה. יחד הם מצטרפים לתמונה אחת: שוק הדיור הופך לזירה שבה אינטרסים אזרחיים, פוליטיים וקהילתיים מתנגשים באופן גלוי יותר מבעבר.
התחדשות עירונית כבר לא נבחנת רק לפי זכויות בנייה
המאבק סביב פרויקט התחדשות בקטמון בירושלים ממחיש עד כמה אישור תכנוני כבר אינו סוף פסוק. על הנייר, הדיירים במתחם קיבלו בשורה חיובית: התוכנית אושרה, הפרויקט התקדם, ונראה היה שהמנגנון סוף סוף מתחיל לזוז. ואז הגיעה התנגדות מתוך השכונה עצמה. המינהל הקהילתי ביקש לקדם ערר, בניסיון לשנות את גובה הבינוי.
זה לא רק ויכוח אדריכלי על מגדלים מול בנייה נמוכה יותר. השאלה רחבה יותר: מי מייצג את טובת התושבים, כשגם התושבים עצמם אינם חושבים בקול אחד. מצד אחד נמצאים בעלי דירות שמבקשים ודאות, מימוש כלכלי ושיפור בתנאי המגורים. מן הצד האחר ניצבים שכנים, פעילים מקומיים וגופים קהילתיים שחוששים מצפיפות, עומסים ושינוי באופי השכונה. במשך שנים היה נוח להציג התחדשות עירונית כעסקה פשוטה יחסית, כזו שבה כולם מרוויחים. בפועל, ככל שהערים מתמלאות והקרקע נעשית רגישה יותר, מתברר שהרווחים והמחירים אינם מתחלקים באופן שווה.
מכאן עולה תופעה שהולכת ומתחזקת: גם כשיש הסכמה רחבה שצריך לחדש את המלאי הישן, אין הסכמה על הצורה, על הקצב ועל היקף ההתחדשות. זה כבר שינוי מהותי. הוא מייצר אי ודאות תכנונית, מאריך לוחות זמנים, ולעתים משנה גם את הכדאיות הכלכלית של פרויקטים. מבחינת יזמים, דיירים ומשקיעים, כבר לא מספיק לבדוק זכויות והיתכנות הנדסית. צריך להבין גם את המפה הקהילתית והפוליטית שמקיפה את המגרש.
סבסוד משכנתאות: פתרון דיור או הרחבה של התחייבות המדינה
במקביל, בזירה הארצית, שוב עולה הניסיון להשתמש במשכנתה ככלי פוליטי. ההצעה לסבסוד משכנתאות מוצגת לכאורה כהקלה לרוכשי דירות, אבל הוויכוח סביבה רחב בהרבה. ההתנגדות של בנק ישראל, אגף התקציבים והייעוץ המשפטי אינה נוגעת רק לשורת תקציב חסרה. היא נוגעת גם לתקדים. אם המדינה נכנסת באופן ישיר יותר למימון עלות האשראי לדיור, היא לא רק מסייעת לקבוצה מסוימת בהווה, אלא גם מעצבת ציפייה ציבורית לטווח ארוך.
וזה כבר עניין שוקי מובהק. שוק הדיור לא מגיב רק להיצע ולביקוש, אלא גם לציפיות. ברגע שנוצרת אמונה שהמדינה תתערב כדי לרכך התייקרויות במימון, נוצר תמריץ לדחות התאמות כואבות, ולעתים גם לשמר רמות מחיר גבוהות. במילים פשוטות, סבסוד משכנתאות עשוי להיראות כמו הקלה בטווח הקצר, אבל הוא עלול לטשטש את הבעיה המבנית: מחסור בדירות במקומות מבוקשים, תהליכי תכנון ממושכים ותלות גבוהה בהחלטות ממשלה.
כמובן, לא כל סיוע לרוכשים צריך להיפסל מראש. יש אזורים, אוכלוסיות ומצבים שבהם המדינה בוחרת להתערב, לפעמים משיקולים חברתיים או ביטחוניים. אבל כשההתערבות אינה נשענת על מסגרת תקציבית ברורה או על מדיניות סדורה, היא עלולה להפוך מפתרון נקודתי לעוד שכבה של אי ודאות. במקום כללים יציבים, השוק מקבל מסרים משתנים.
בצפון נחשף מה קורה כשדיור מתנתק מביטחון בסיסי
אם בירושלים הוויכוח הוא על גובה הבניינים, ובממשלה על עלות המשכנתה, בצפון נחשפת שכבת יסוד אחרת לגמרי. יש מקומות שבהם שאלת הדיור מתחילה בכלל במיגון. הנתונים על התקדמות איטית בבניית ממ”דים לאורך הגבול מדגישים עד כמה מדיניות הדיור בישראל נשענת לעתים על הנחה מובלעת של שגרה. אלא שבאזורים מסוימים, השגרה הזאת פשוט אינה קיימת.
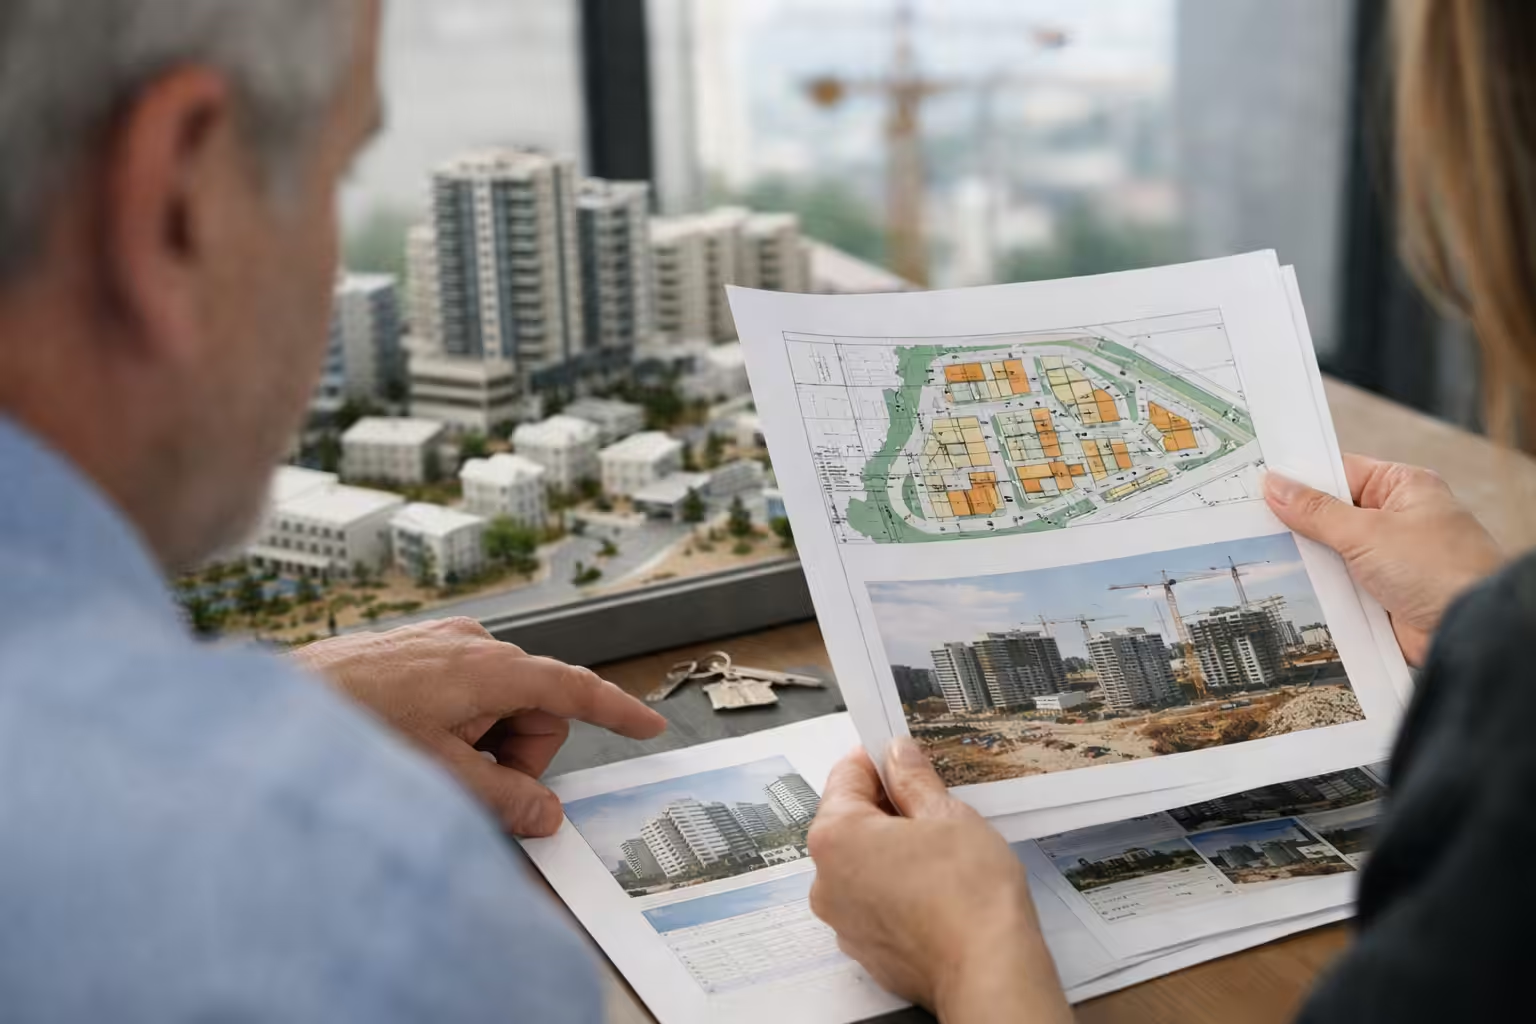
כאשר תוכנית ממשלתית נמשכת שנים, מתוקצבת רק חלקית ומבוצעת באיטיות, המשמעות חורגת ממספר הממ”דים שנבנו. הדבר משפיע על ערך הנכסים, על הנכונות של משפחות להישאר באזור, על היכולת למשוך תושבים חדשים, וגם על תחושת הביטחון שממנה נגזרות החלטות צרכניות ופיננסיות. דירה בלי מיגון מספק אינה רק מוצר פחות אטרקטיבי. היא נעשית נכס שמגלם סיכון שהמדינה כבר הכירה בו, אך לא סיפקה לו מענה מלא.
יש כאן גם שיעור ברור על הפער בין יוזמה פרטית ליכולת ציבורית. לפי הדיווחים, במקרים רבים הבנייה הפרטית יעילה יותר, אבל לא כל משק בית מסוגל לממן את התוספת הזאת. כך נוצר בפועל שוק דיור דו שכבתי: מי שיכול, מגן ומשפר. מי שלא, ממתין לתוכנית ציבורית איטית. זה לא רק פער בנוחות, אלא פער בתנאי המגורים הבסיסיים.
למה בכל זאת חיפה מושכת חלק מהקונים
לצד כל אלה מתפתח גם סיפור אחר, שקט יותר אבל לא פחות חשוב: שינוי בהעדפות המגורים. הכתבה על הבחירה להישאר בחיפה ולא לעבור לתל אביב מזכירה שהביקוש לדירות לא ניזון רק מתעסוקה וממחיר, אלא גם מאיכות חיים נתפסת. ירוק, שקט, קצב אחר, פחות עומס פיזי ונפשי. אלה לא רק שיקולים רכים. בשנים האחרונות הם מתורגמים יותר ויותר להחלטות מגורים ממשיות, במיוחד אצל משקי בית שיכולים להרשות לעצמם גמישות תעסוקתית, או אצל מי שמוכנים לוותר על מידה מסוימת של קרבה למרכז בתמורה לסביבת חיים נעימה יותר.
לא מדובר במהפך שימחק את עליונותה של תל אביב או את פערי המחירים בין המרכז לפריפריה. מוקדי התעסוקה, התחבורה והשירותים עדיין ממלאים תפקיד מרכזי מאוד. ובכל זאת, מסתמן תיקון מסוים להנחה הישנה שלפיה כל תנועה בשוק הדיור נמדדת רק לפי המרחק ממגדלי המשרדים של גוש דן. עבור חלק מהרוכשים והשוכרים, השאלה כבר אינה רק איפה אעבוד, אלא באיזו סביבה אפשר לנהל חיים סבירים לאורך זמן.
זו גם נקודה חשובה מבחינה מקרו כלכלית. אם ערים כמו חיפה מצליחות למשוך אוכלוסייה לא רק בזכות מחיר נמוך יותר, אלא גם בזכות חוויית מגורים שנתפסת כעדיפה בעיני חלק מהציבור, נפתחת תחרות אחרת בין ערים. לא תחרות על גובה מגדלים בלבד, אלא על איכות המרחב העירוני, על נגישות, על צל, על ירוק ועל שקט יחסי. במובן הזה, שוק הדיור מתחיל להעריך מחדש פרמטרים שבעבר נדחקו לשוליים.
מה בעצם השתנה
החיבור בין ארבעת הסיפורים האלה מלמד שהשוק עבר שלב. פעם היה נוח לדבר על נדל”ן כעל משוואה של היצע, ביקוש וריבית. זה עדיין נכון, אבל זה כבר לא מספיק. היום, כמעט כל עסקת דיור נשענת גם על שכבות נוספות: קונפליקט קהילתי, התערבות פוליטית, מסוגלות ממשלתית, ביטחון פיזי ואיכות חיים עירונית.
מי שמנסה להבין לאן השוק הולך צריך להסתכל לא רק על מדדי מחירים, אלא גם על שאלות שפעם נחשבו חיצוניות לשוק. האם לרשות המקומית ולגופים קהילתיים יש כוח לעכב או לשנות פרויקטים שכבר אושרו. האם הממשלה משתמשת בכלי אשראי כדי לייצר הקלה זמנית, או משנה בפועל את כללי המשחק. האם אזורים שלמים מקבלים תשתית מיגון מספקת. והאם ערים מחוץ למרכז יודעות לתרגם איכות חיים לביקוש יציב.
אין כאן מסקנה אחת שמתאימה לכל מקום ולכל משק בית. גם לא בטוח שכל המגמות האלה יעמיקו באותה מידה. אבל דבר אחד כבר נראה ברור: שוק הדיור בישראל נעשה פחות טכני ויותר פוליטי, פחות אחיד ויותר תלוי מקום. מי שמנסה לקרוא אותו דרך מספר אחד, מחיר למ”ר או גובה הריבית, עלול לפספס חלק הולך וגדל מהתמונה.
- התחדשות עירונית תלויה יותר ויותר בלגיטימציה קהילתית, ולא רק באישור תכנוני.
- סבסוד משכנתאות עשוי להשפיע לא רק על תשלומי הלווים, אלא גם על ציפיות השוק.
- בצפון, מיגון חסר משנה בפועל את ערך הדיור ואת האפשרות להתגורר בו לאורך זמן.
- איכות חיים עירונית מתחילה למלא תפקיד כלכלי ברור יותר בהחלטות מגורים.
המידע בכתבה הוא מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני, ייעוץ ביטוחי, שיווק פנסיוני או המלצה לפעולה. לפני קבלת החלטה כדאי לבדוק את הנתונים האישיים ולקבל ייעוץ מתאים.